
アジアは急速に電化を進め、新たな道を切り拓く
同地域は世界の全発電量の半分以上を占め、2000年以降の世界の電力需要増加分の4分の3を占めてきた。2016年には電化率で欧米を逆転し、欧米の5倍のペースで電化が進む中でその差は拡大している。2023年には、電気で最終エネルギー需要の26%を賄った。


本報告書では、アジアにおける「エレクトロテック革命(電化技術革命)」について考察しています。これは、世界における電子(エレクトロン)の生成、利用、移動のあり方を変革している3つの技術群、すなわち、太陽光や風力による再生可能エネルギー供給、電気自動車からヒートポンプに至る電力需要、そしてバッテリーからデジタル化に至るまでの連携について取り上げています。また、この変革を推進する要因や、同地域にとっての重要性を分析しています。
本報告書は、大中華圏、東南アジア、南アジア、北東アジアの4つのサブ地域を対象としており、発電量についてはEmberのデータ、最終エネルギー需要については国際エネルギー機関(IEA)のデータ、貿易フローについては国連Comtradeのデータを参照しています。分析手法およびデータソースの詳細は付録(Appendix)に記載されています。
電気は今世紀最も急速に成長したエネルギー源であり、2007年には世界で最も主要な有用エネルギー供給源として石油を追い抜きました。同期間において、アジアもまた最も急速に成長した地域でした。2016年に中国は購買力平価(PPP)ベースで米国を上回り、2021年には南アジアと東南アジアの合計がEUを追い抜きました。これら2つの物語を結びつける特徴が2つ存在します。
第1に、アジアが電化の道を歩んでいることです。今世紀に入って以来、アジアは世界の電力需要増加の4分の3を牽引してきました。欧米ではGDPと電力需要の乖離(デカップリング)がずいぶん前に進みましたが、アジアでは両者が足並みを揃えて増加しています。アジアは1人当たり所得が低い段階で、より高度な電化を達成しました。歴史上、これほど電化と密接に結びついた成長はありません。
第2の特徴は、より本質的なものです。それは「エネルギーの本質」の変化です。石炭、石油、天然ガスは地下から採掘されるコモディティ(商品)です。一方、太陽光パネル、蓄電池、風力タービンは製造ラインで生産されるテクノロジー(技術)です。エネルギー革命とは、採掘から製造へのシフトにほかなりません。
ここで登場するのが「世界の工場」であるアジアです。アジアは世界の太陽光パネル、蓄電池、パワーエレクトロニクス、電気モーター、そして電気自動車の大部分を製造しています。アジアの強みは、新しいエネルギーシステムと完璧に適合しているのです。
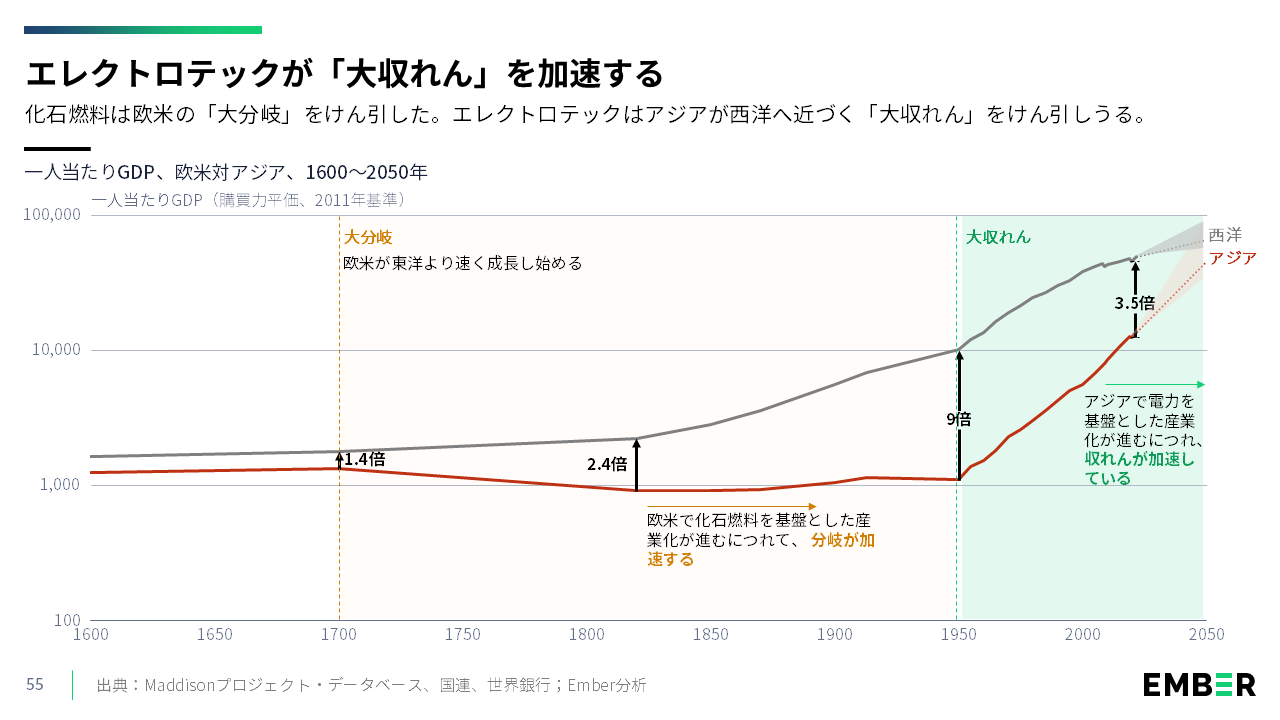
このようなシフトは歴史的に極めて大きな意味を持ちます。1800年以降、欧米がアジアを引き離しました。この歴史的な格差拡大は「大分岐(Great Divergence)」として知られています。この分岐の中心にあったのがエネルギーでした。最初は石炭、次いで石油、そしてそれらを燃焼させるエンジンです。これらの革新は欧米の強みに合致し、2世紀にわたる富と権力の礎となりました。
東洋が西洋に追いつく「大収れん(Great Convergence)」にもまたエネルギーの物語が存在し、それは逆の方向に作用しています。新たな推進力となるのは電気と、それによって動くエレクトロテックです。そして新たな中心地はアジアです。化石燃料中心の世界においては石油や天然ガスの不足は弱点でしたが、電気の世界においてはそれがむしろ恩恵となっています。
勿論、中国は巨大な存在です。しかし、変革は外縁へと波及しています。ベトナムからバングラデシュに至るまで、電化率は欧州や米国よりも高くなっています。パキスタンから日本に至るまで、総発電量に占める太陽光の割合は米国を上回っています。タイからネパール、インドネシアからシンガポールに至るまで、EVの普及率は先を行っています。中国を除外したとしても、残りのアジア地域だけで太陽光モジュールや蓄電池部品の生産量において依然として世界を上回っています。
長年にわたり、エレクトロテックの経済性は急速に向上してきました。10年前、燃料コストを含めたライフサイクル全体で見れば、太陽光は石炭火力に勝ち始め、電気自動車はガソリン車を圧倒し始めました。今日では、燃料費の削減分を考慮する前の購入価格自体で、太陽光やEVの方が安くなっています。資金に乏しい経済圏にとっても、急速な構造変化への道が開かれています。
そこへ到来したのがホルムズ危機、すなわち「アジアのガソリンスタンド」の閉鎖でした。アジア地域は石油の半分近くを中東ペルシャ湾沿岸国から供給されており、これは欧州のロシア依存度よりも深い依存関係です。これは4年間で2度目の打撃です。1度目は2022年、ロシアが欧州へのガス供給を遮断した際、欧州がアジアよりも高値で買い付けたため、より貧しい国々がガスを買い調達できなくなった局面です。エレクトロテックが好機を「引っ張る力(プル)」であるならば、二度の化石燃料ショックは必要性に迫られてアジアを電化へと「押し出す力(プッシュ)」となります。
経済、安全保障、そして産業上の機会のすべてが、今や同じ方向を指し示しています。アジアは世界人口の半分を抱え、石油・天然ガス埋蔵量は世界の4%にすぎませんが、不足する燃料を代替できるエレクトロテック工場の4分の3が集積しています。「大分岐」は欧米が優位に立ったエネルギーによって推し進められました。一方、「大収れん」はアジアが製造するエネルギーによって動いています。今世紀が「アジアの世紀」となるとすれば、その道のりは電化によって切り拓かれることになります。
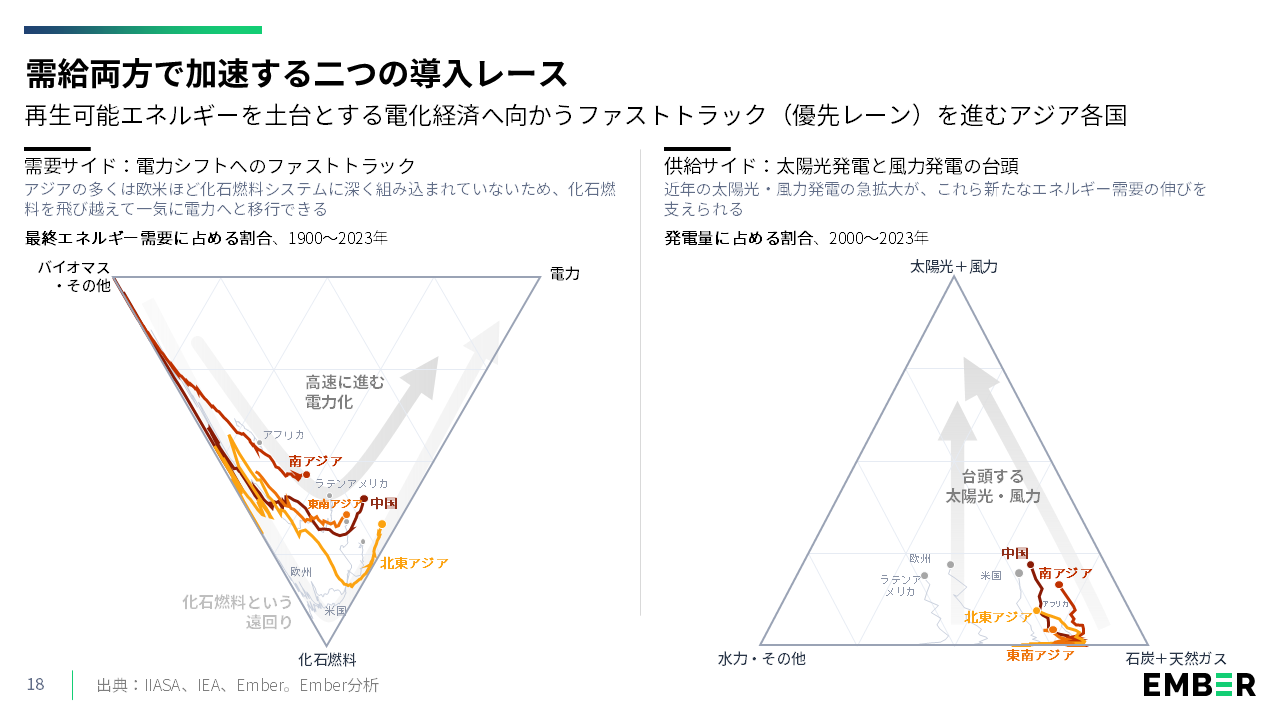
同地域は世界の全発電量の半分以上を占め、2000年以降の世界の電力需要増加分の4分の3を占めてきた。2016年には電化率で欧米を逆転し、欧米の5倍のペースで電化が進む中でその差は拡大している。2023年には、電気で最終エネルギー需要の26%を賄った。
東南アジアは2023年に電化率で、2024年にはEV販売シェアで米国を追い抜いた。南アジアは2022年に太陽光の割合で米国を超えた。アジアの電力需要の84%は、米国よりも電化が進んでいる経済圏に存在する。中国を除外しても、アジアは太陽光モジュールや蓄電池部品の生産量で世界全体を上回っている。
アジアの石油・ガス埋蔵量は世界全体のわずか4%にとどまり、毎年1.1兆米ドルの化石燃料を輸入しており、これが一次エネルギー需要の31%を占めている。それにもかかわらず、アジアはエレクトロテックの超大国である。アジアは太陽光パネルの95%以上、蓄電池の85%、風力タービンの75%を製造している。アジアには、総エネルギー需要の少なくとも14倍、石油・ガス生産量の100倍を供給するのに十分な太陽光および風力資源が存在する。
太陽光発電と蓄電池の組み合わせは、計画されているガス火力発電所の4分の3よりも低コストである。中国ではEVの購入価格がガソリン車よりも安くなり、都市型EVの平均小売価格は1万米ドルとなっている。商用化されている技術を利用するだけで、すでにエネルギーシステムの70%以上を電化可能である。これらのいずれも、わずか5年前には実現していなかった。
2024年、アジアは石油の45%、液化天然ガス(LNG)の30%を中東から輸入しており、地政学的混乱や燃料価格ショックに対して極めて脆弱な構造となっていた。今日の価格高騰と燃料不足は、多くのアジア諸国・地域にエネルギー戦略の再考を余儀なくさせている。
国内でエレクトロテックを展開し、世界へ輸出する。国内では2つの施策が突出している。供給面では、太陽光と蓄電池が高価なLNGを代替できる。需要面では、EVによりアジアの石油輸入量を半減させ、年間3,000億米ドル以上を削減できる。エレクトロテックが1兆米ドルに上る化石燃料の輸入費用の大部分を解放するにつれ、より多くの資金を再びエレクトロテックに再投資できるようになる。これに成功すれば、その見返りは「アジアの世紀」の到来となり得る。
スライド資料(PDF)の完全版を取得
発電量データはEmber『電力データ・エクスプローラー』に基づきます。太陽光の輸出数値はEmber『China’s Solar PV Export Explorer』に基づきます。最終エネルギーおよび電化に関するデータは、国際エネルギー機関(IEA)『World Energy Balances』に基づきます。電化率は最終エネルギー消費量に占める電力の割合として測定されています。
長期の歴史的エネルギーデータについては、Simon De Stercke(サイモン・デ・ステルク)氏が作成したIIASA『Primary, Final and Useful Energy Database』を使用しています。長期のGDP推計値については、Maddison Project databaseを使用しています。
輸出入の数量および価格を含む国際貿易データは、UN ComtradeおよびObservatory of Economic Complexity(OEC)に基づきます。経済および人口指標は世界銀行に基づきます。
電気自動車(EV)の販売量および価格に関するデータは、IEA『Global EV Data Explorer』に基づきます。
米国を追い抜いたアジアの割合を算出するため、電化率と太陽光発電についてはアジアの電力需要に対して、電気自動車(EV)についてはアジアの自動車販売台数に対して測定しています。
スライド18および45では三角グラフ(ternary chart)を使用しています。各ポイントは、3つの角の和が100%となる三角形の内部に位置します。ポイントが角に近いほど、その変数の割合が大きくなります。
アジアにおける道路輸送用石油需要の過去データはIEAから取得しています。ここから2050年までの2つの例示的なパスを予測しています。「化石燃料パス」では、道路用石油が年2%増加します。「電化ファストトラック」では、アジアの過去のEV販売シェアに適合させたロジスティック曲線を用いてモデル化されたS字曲線に従ってEVが普及します。2つのパスのギャップは、電化によって回避される石油需要を示します。このギャップを1バレル当たり60米ドルと評価し、2050年までの削減可能性額を算出しています。
化石燃料輸入依存の年間経済コストを測定するため、各国の年間の石油、天然ガス、石炭の純輸入量(すなわち輸出量を差し引いた後)を合算し、その合計を年間のGDPと比較しています。また、IEAの各国のエネルギーミックスに従い、これらの純輸入量を燃料ごとにセクターへ割り当てています。その後、以下の代替想定を適用します。EVは道路輸送における石油輸入を完全に代替可能、再生可能エネルギーは発電における化石燃料輸入を完全に代替可能、建物の電化は建築セクターにおける化石燃料輸入を完全に代替可能、さらに産業用の電気技術は、各地域がその水準に達するまでの残された余地のみをカウントした上で産業エネルギー需要の最大半分を電化可能とします。各国がこれらの削減を実現するペースは今日の選択に依存するため、この実現可能性に対して特定のタイムフレームは規定していません。
エレクトロテック関連の雇用数(スライド54)は、IEA『World Energy Employment 2025』のデータに基づきます。これは以下のカテゴリーを合算したものです:太陽光PV、風力、送電網、EVと蓄電池、産業効率化、高効率家電および照明、ヒートポンプ、その他の効率的かつ再エネを利用したHVAC(空調設備)、クリティカルミネラル(重要鉱物)。
本報告書の目的のため、アジアを以下のように4つの地域に区分しています:
一部のデータソースにおいて詳細なデータが入手できなかった場合、「アジア太平洋」のデータを使用しました。
免責事項:本報告書に示されている境界、名称、および使用されている指定は、Emberによる公式の承認や受容を意味するものではありません。
著者一同、貴重なインプットと知見をご提供いただいたArdhi Rahmani、Assaad Razzouk、Biqing Yang、Chelsea Bruce-Lockhart、Danny Kennedy、Dave Jones、Dinita Setyawati、Duttatreya Das、Georgia Miller、Hannah Broadbent、Lauri Myllyvirta、Muyi Yang、Neshwin Rodrigues、Rini Sucahyo、Shiyao Zhang、Sumant Sinha、Tim Buckley、Tito Dasの各氏に感謝いたします。
著者:Daan Walter、Sam Butler-Sloss、Antoine Issac、Kingsmill Bond、Aditya Lolla
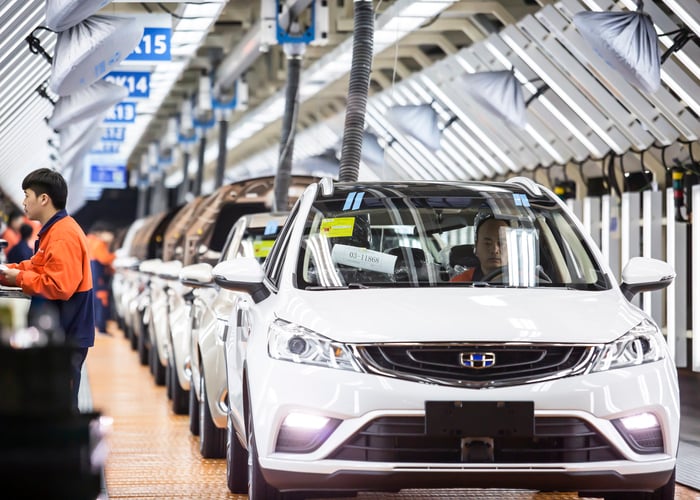
中国にある吉利(Geely)の電気自動車工場の内部。作業員がいる照明付きの組み立てラインに沿って移動する複数の白い車両。
提供:xieyuliang / Getty Images Plus
Ember is an energy think tank that aims to accelerate the clean energy transition with data and policy. Ember is the trading name of Ember Energy Research CIC, a Community Interest Company registered in England & Wales #06714443. 'Ember' is a trademark held at the United Kingdom and European Union Intellectual Property Offices. All content is released under a Creative Commons Attribution Licence (CC-BY-4.0). Website powered by 100% renewable electricity.