エレクトロテック革命と日本 | Ember

エレクトロテック革命と日本

日本は毎年24兆円を燃料の輸入に費やしています。「電力の時代」の技術を作る国でありながら、エネルギーは過去の燃料のままです。電化と再生可能エネルギーによって、この支出の4分の3を削減でき、日本の産業の未来が確かなものになります。

その他の言語: English

11 Nov 2026
19 Minutes Read
PDFをダウンロード

主なハイライト

24兆円
化石燃料の年間輸入額(GDPの4%近く)
13倍
国内の太陽光・風力発電で賄える年間消費電力量の倍率
第5位
世界のエレクトロテック輸出国としての順位(2024年、440億ドル)
18兆円
既存のエレクトロテックで置き換え可能な燃料輸入額(全体の76%)

要約

01

世界規模のエネルギー革命が本格的に進んでいて、その中心はアジアにあります。

我々はこれを「エレクトロテック革命」と呼んでいます。世界が電気を作り、つなぎ、使う方法の変革です。太陽光・風力発電によって、安価な国産の電力が解き放たれます。蓄電池と人工知能(AI)によって、電力を柔軟かつスマートに使えるようになります。電気自動車(EV)とヒートポンプによって、電力が新たな分野で活躍できるようになります。かつての石炭や石油と同じように、今日のエネルギー革命は市場、産業力、地政学を塗り替えるでしょう。では、日本はどのような位置にいるのでしょうか。
02

日本には、「電力の時代」に繁栄する大きな潜在力があります。

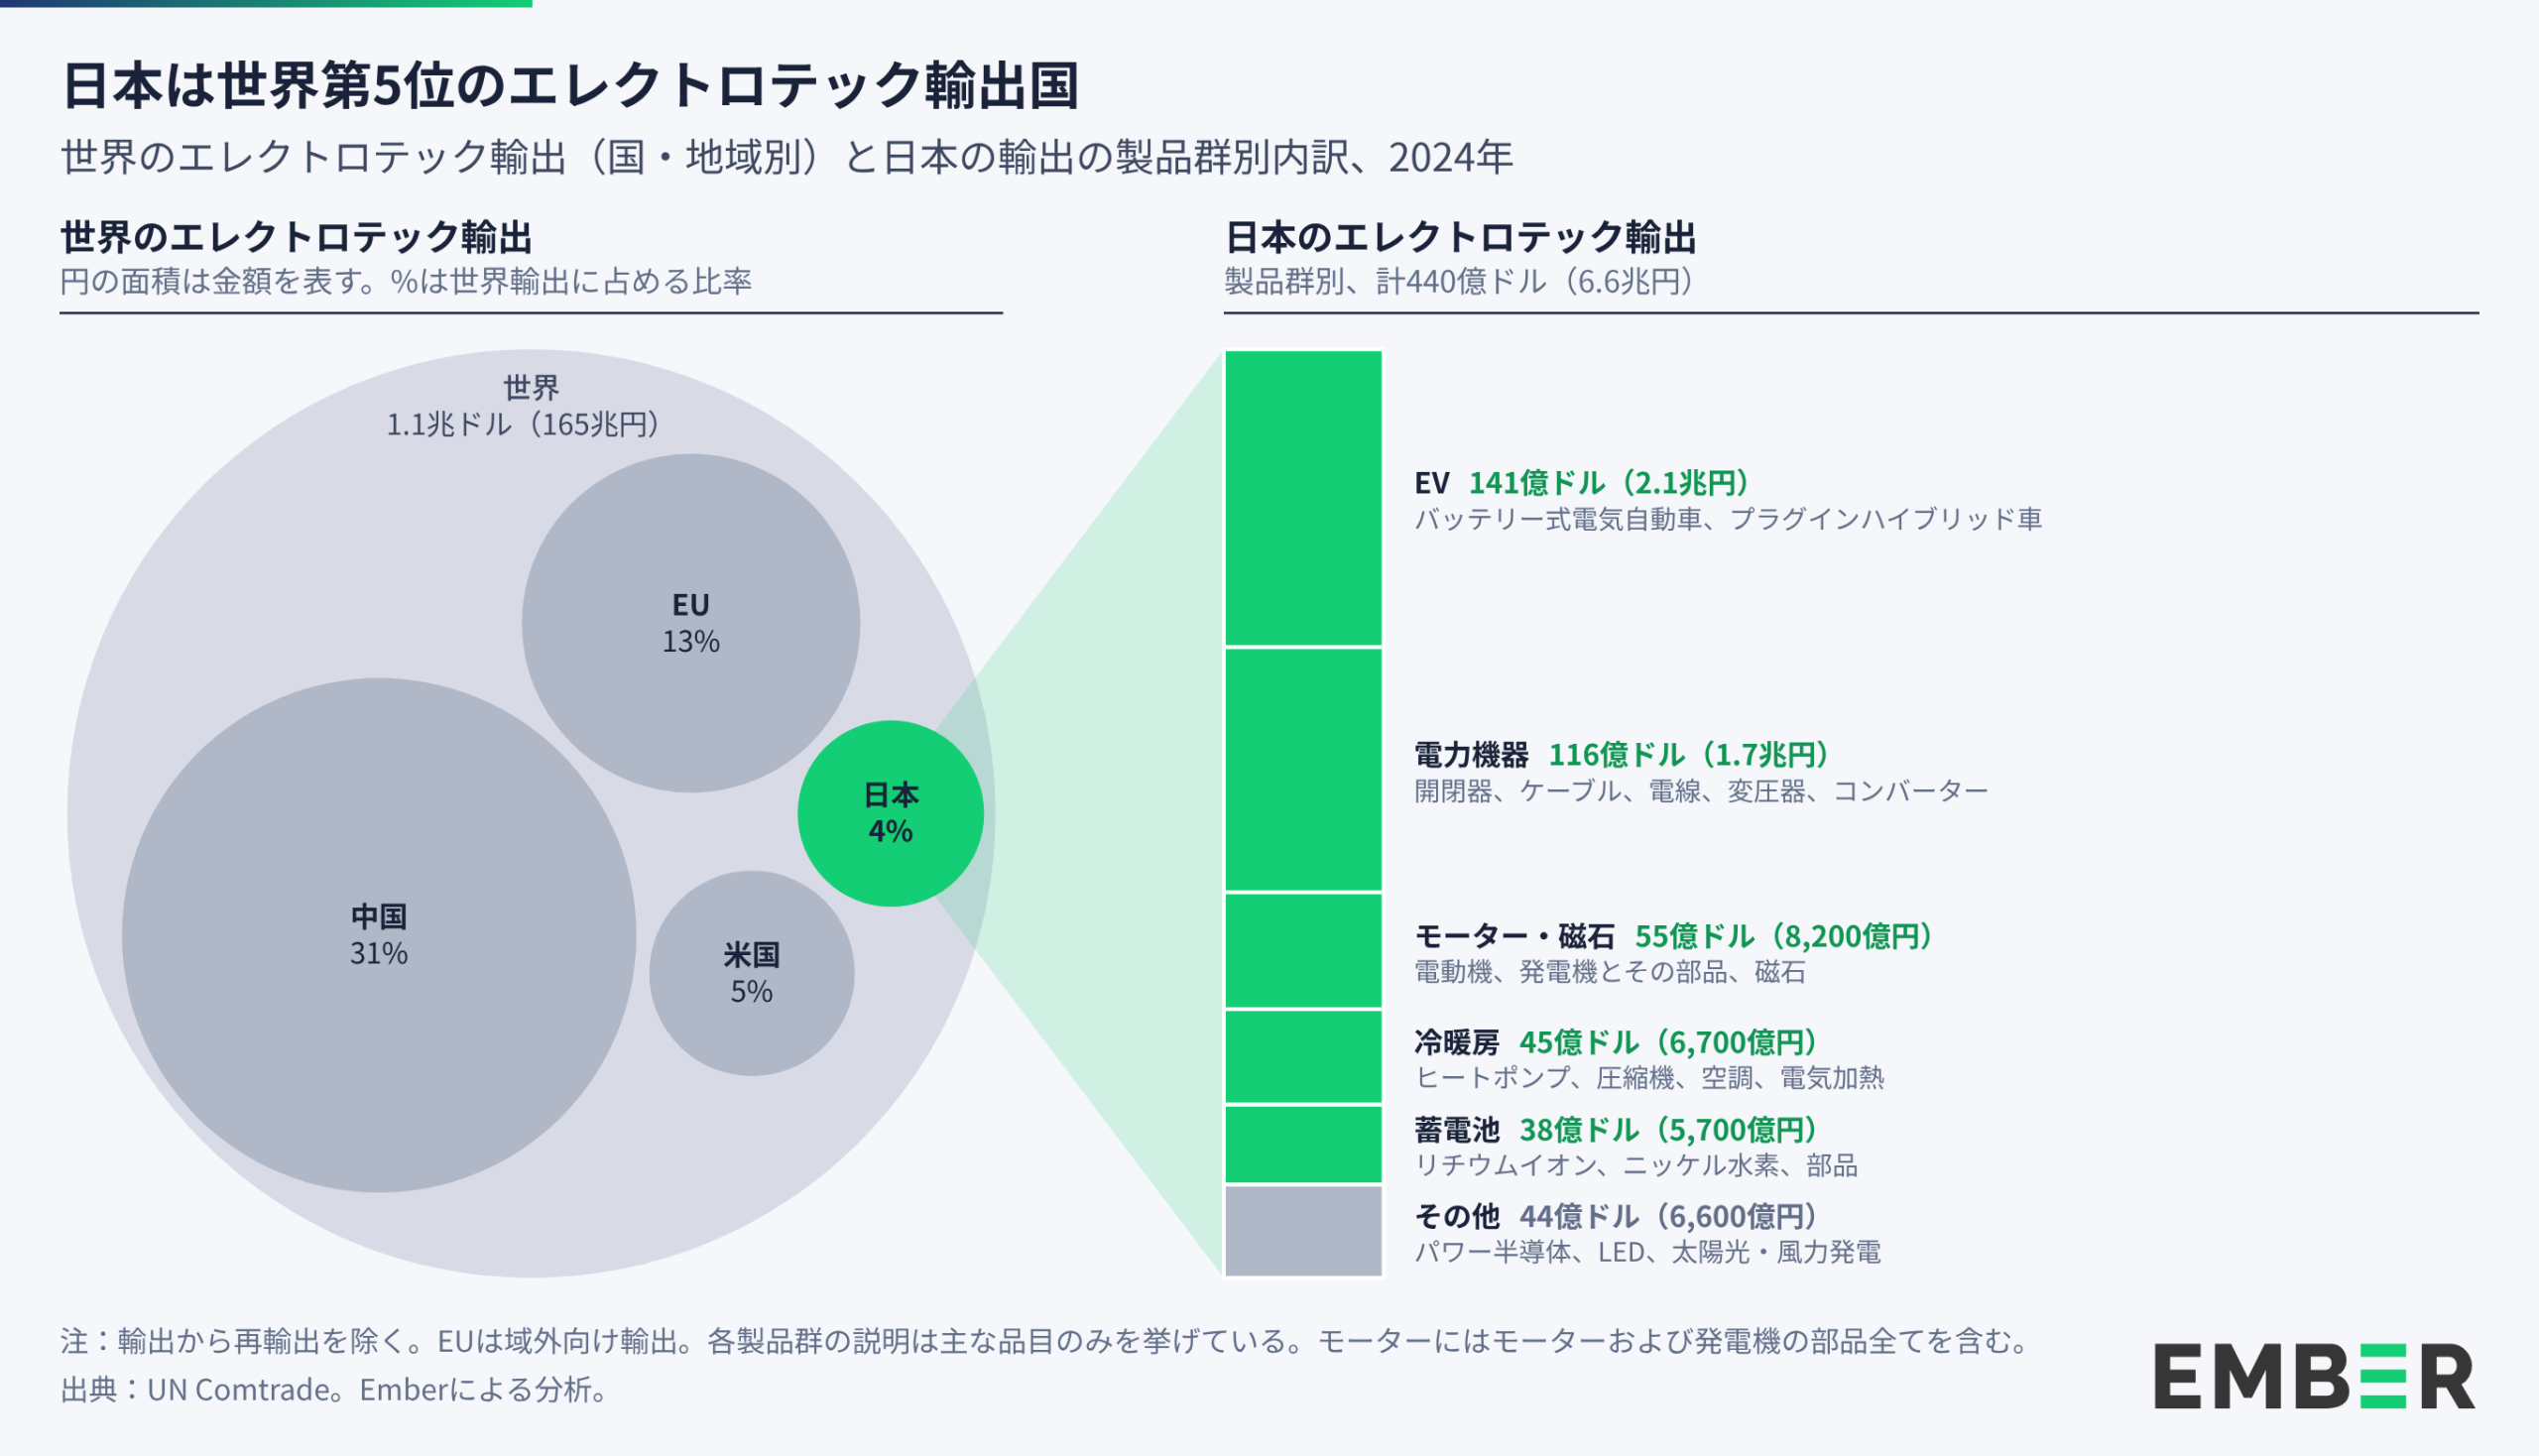
日本は世界第5位の電気電子技術(エレクトロテック)輸出国であり、ヒートポンプ、モーター、蓄電池、電力機器の世界的リーダーのホームグラウンドとなっています。家庭と工場の電化(エレクトリフィケーション)はEU、米国、中国より進んでいます。そして国内の太陽光・風力発電は、年間消費電力量の13倍を賄えるポテンシャルがあります。

03

しかし、化石燃料にあまりに長く固執してきました。

液化天然ガス(LNG)、水素、アンモニア、二酸化炭素回収・貯留(CCS)といった高コストな従来型技術で現状を維持することに公的資金が費やされ、自動車メーカーはEVではなくハイブリッド車を売り続けてきました。2022〜2025年度の4年間で、日本は燃料価格を抑えるために少なくとも13兆円を投じています。その一方で、日本は風力発電の導入が進まず、高い電気料金に苦しみ、電化でもアジアの他の国々に後れをとっています。

04

日本の輸出は今、化石燃料技術へのカケによってリスクにさらされています。

化石燃料と関連機器の世界貿易はピークを過ぎ、構造的な衰退に直面しています。2024年、日本は約24兆円の化石燃料関連の製品・技術を輸出しました。これは化石燃料輸入額と同額です。我々の試算では、アジアと世界が急速に運輸部門の電化を進め、発電用LNGを減らすと、これらの輸出額は2035年までに900億ドル(約13兆円)減少する可能性があります(訳注1)。中国はEVで日本を一気に追い抜き、産業の電化でも追い越そうとしています。その結果、日本はガソリン車などの化石燃料関連機器の販売減少や、LNG設備の座礁資産化に直面するでしょう。

05

日本は速やかに方向転換する必要があります。

この新しい時代に競争力を維持したいのであれば、エレクトロテック戦略への大胆な転換が欠かせません。電化率目標を設定し、蓄電池と系統柔軟性(訳注2)の導入を増やし、公的資金と産業政策を分子(水素やアンモニア)から電子(エレクトロテック)へ移し、EVの国内市場を築き、日本の自動車メーカーがこの産業を中国に明け渡さないようにすることです。

06

得られるのは、エネルギー安全保障、より安価な電力、より強い産業です。

運輸や電力、熱(低温熱)部門にエレクトロテックを導入すれば、日本の化石燃料の輸入依存度は86%から約20%へ下げることができ、化石燃料の輸入額を1,610億ドル(約24兆円)から400億ドル(約6兆円)未満に減らすことができ、電気料金を下げることができます。国内で電化が進めば、それ自体がエレクトロテック製品の大きな市場となり、輸出競争力の土台になります。成長産業と雇用を取り込みつつ、化石燃料への投資が座礁資産となるリスクも抑えられます。

世界のエレクトロテック革命太

太陽光・風力発電から蓄電池・EVまで、エレクトロテックのコストが下がり、世界中で急速に普及しています。電力がエネルギーの主役となり、さらに国力の源泉ともなる「電力の時代(The Age of Power)」が始まりつつあります。

エレクトロテック革命は技術革命です。より優れた、より安価な技術群が急速に台頭することによって、従来型システムの競争力は失われつつあります。太陽光パネル、風車、蓄電池、EV、ヒートポンプは「製造される技術(manufactured technologies)」であり、規模が拡大するほど安価になります。生産量が倍増するたびに、太陽光モジュールと蓄電池のコストは2割以上下がってきました。対照的に、化石燃料は「採掘される商品(extracted commodities)」であり、その経済性は正反対です。埋蔵分のうち採掘しやすいものから先に使われ、新たな1バレルを得るコストは上がり続けます。

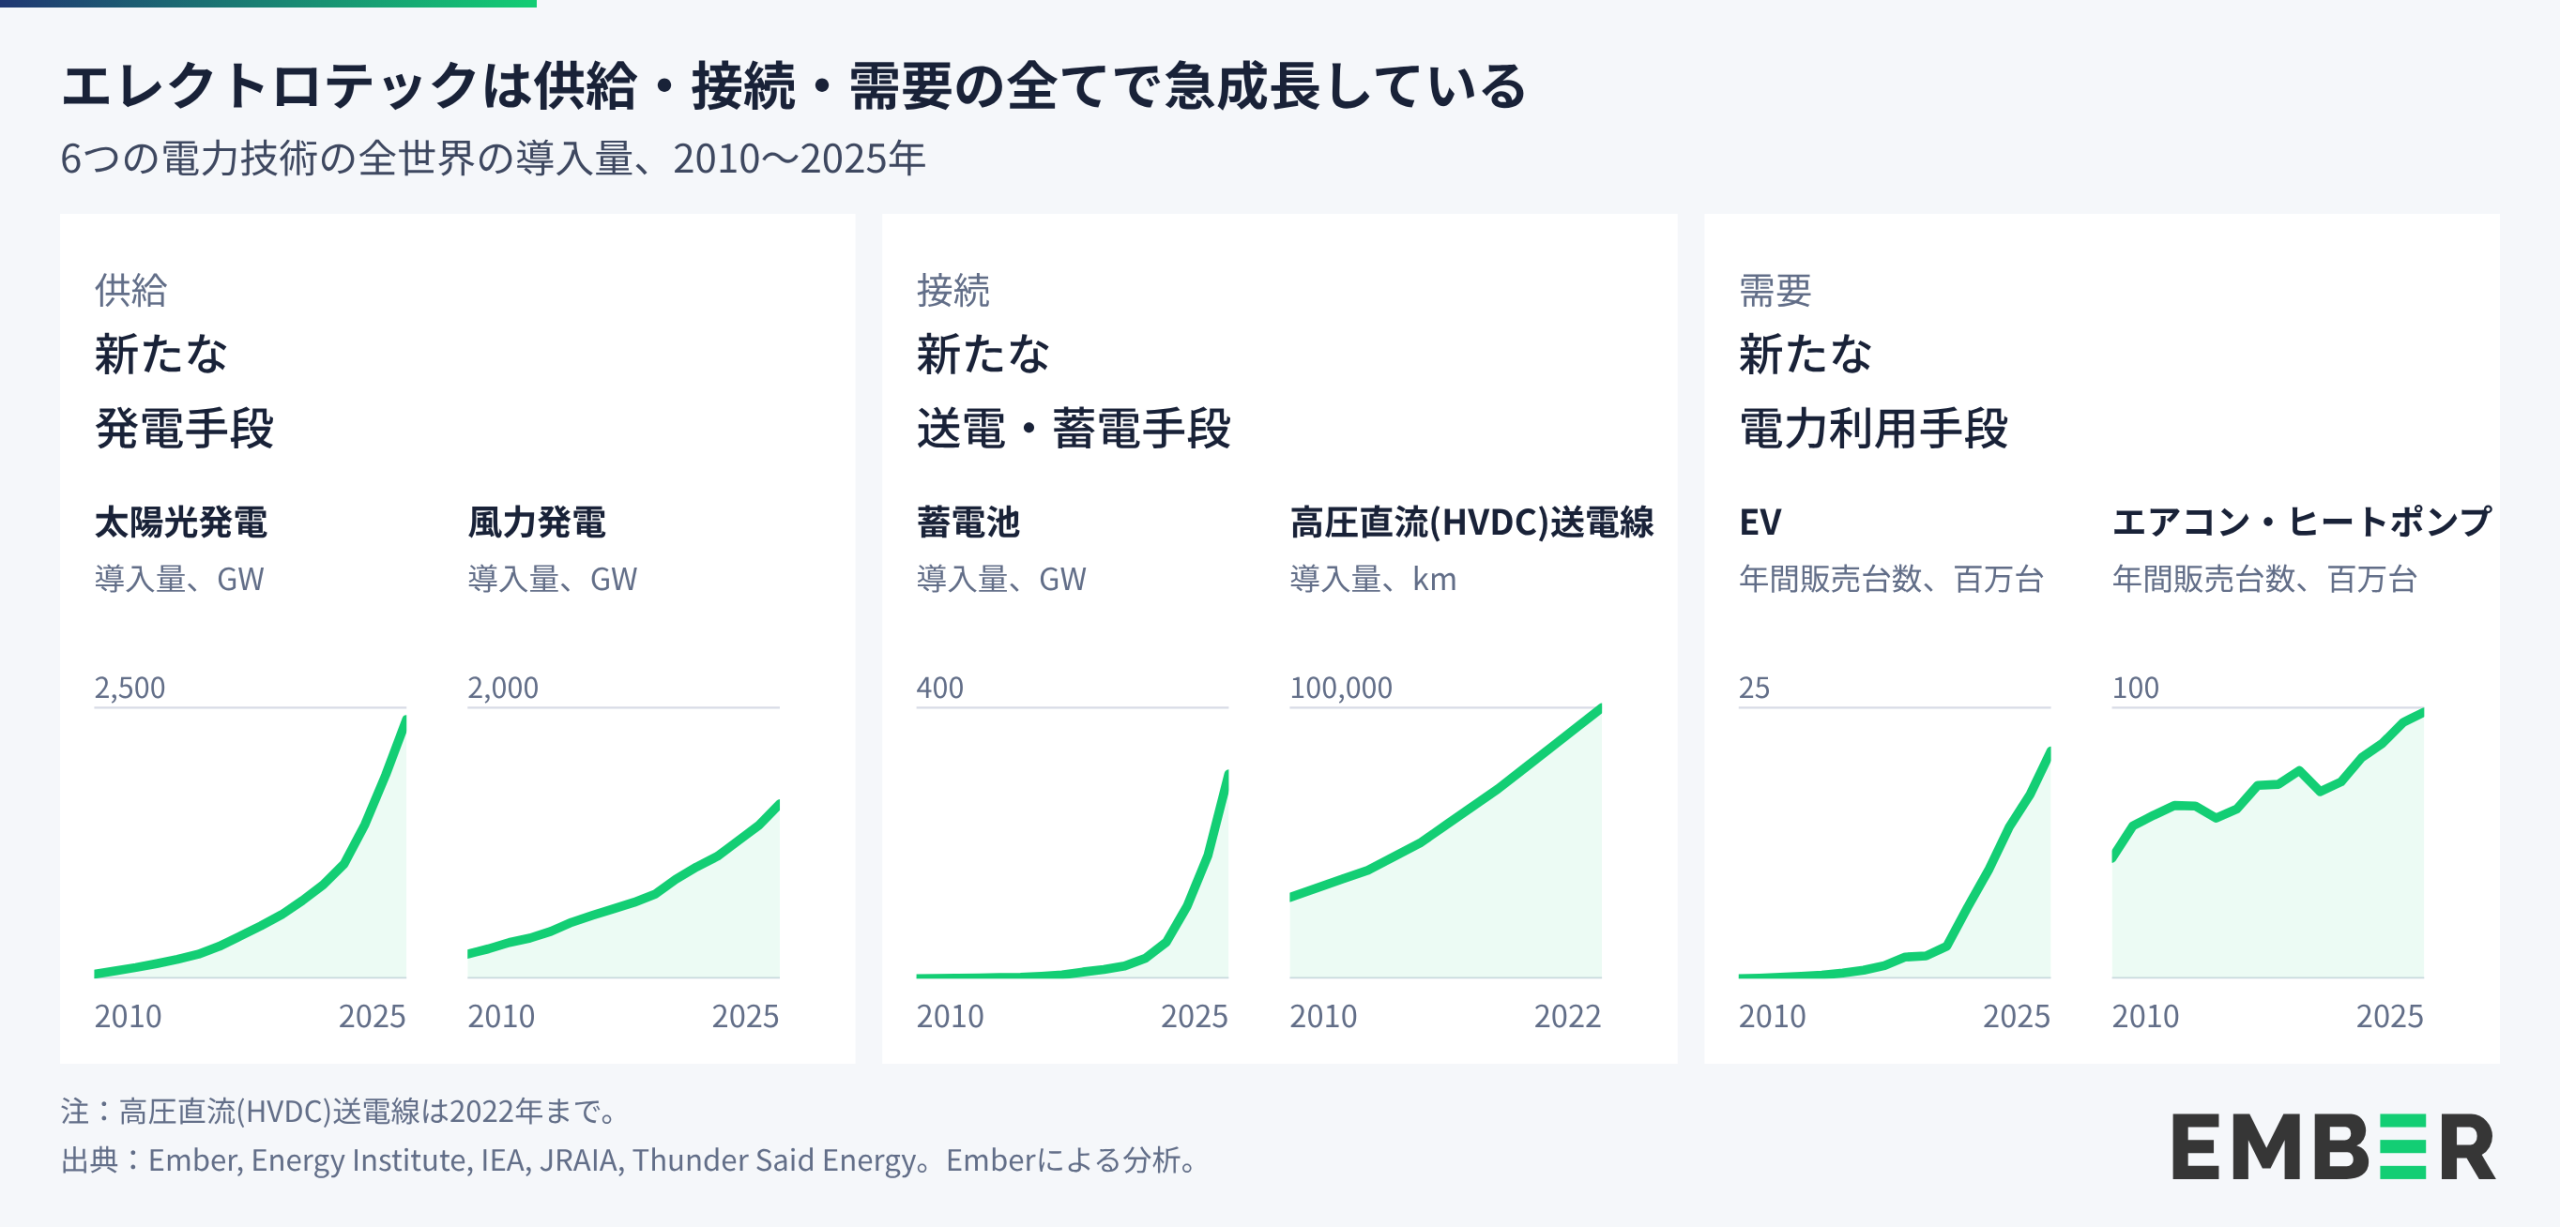
この革命は、エネルギーシステムの3つの領域全てを変えつつあります。供給側では、太陽光・風力発電が電力の増加分を担い、より安価でより安全でより豊富な電力を提供しています。需要側では、EV、ヒートポンプ、産業用の電気設備が電力の新たな利用方法となっています。その間をつなぐのが蓄電池、デジタル化、AIです。これらによって変動する供給が平滑化され、かつては固定的だった需要が柔軟性のあるものに変わることができます。

この3つの領域はいずれも、産業界の予想を上回る速さで拡大し、コストも下がっています。2010年以降、世界の太陽光発電の設備容量は50倍以上に増え、系統用蓄電池はほぼゼロから200 GW(2億kW)超に達しました。EVは今や世界の新車販売の4分の1を占め、販売台数は2012年以降100倍以上に伸びています。同じ期間に、太陽光発電と蓄電池のコストは約90%、陸上風力発電は70%以上下がりました。

その結果、エネルギー転換は多くの人が想像するより先へ進んでいます。2007年、電力は石油を抜いて世界最大のエネルギー源(有用エネルギー〔useful energy〕、すなわちエネルギー損失を除いた値)になり、今日では5分の2近くを供給しています。2025年には、世界の消費電力量の増加分のほぼ全てが太陽光・風力発電によって賄われ、化石燃料による発電の増加は止まりました。EVの台頭により、陸上運輸用の石油需要も頭打ちになっています。

世界規模の革命は中国だけではない

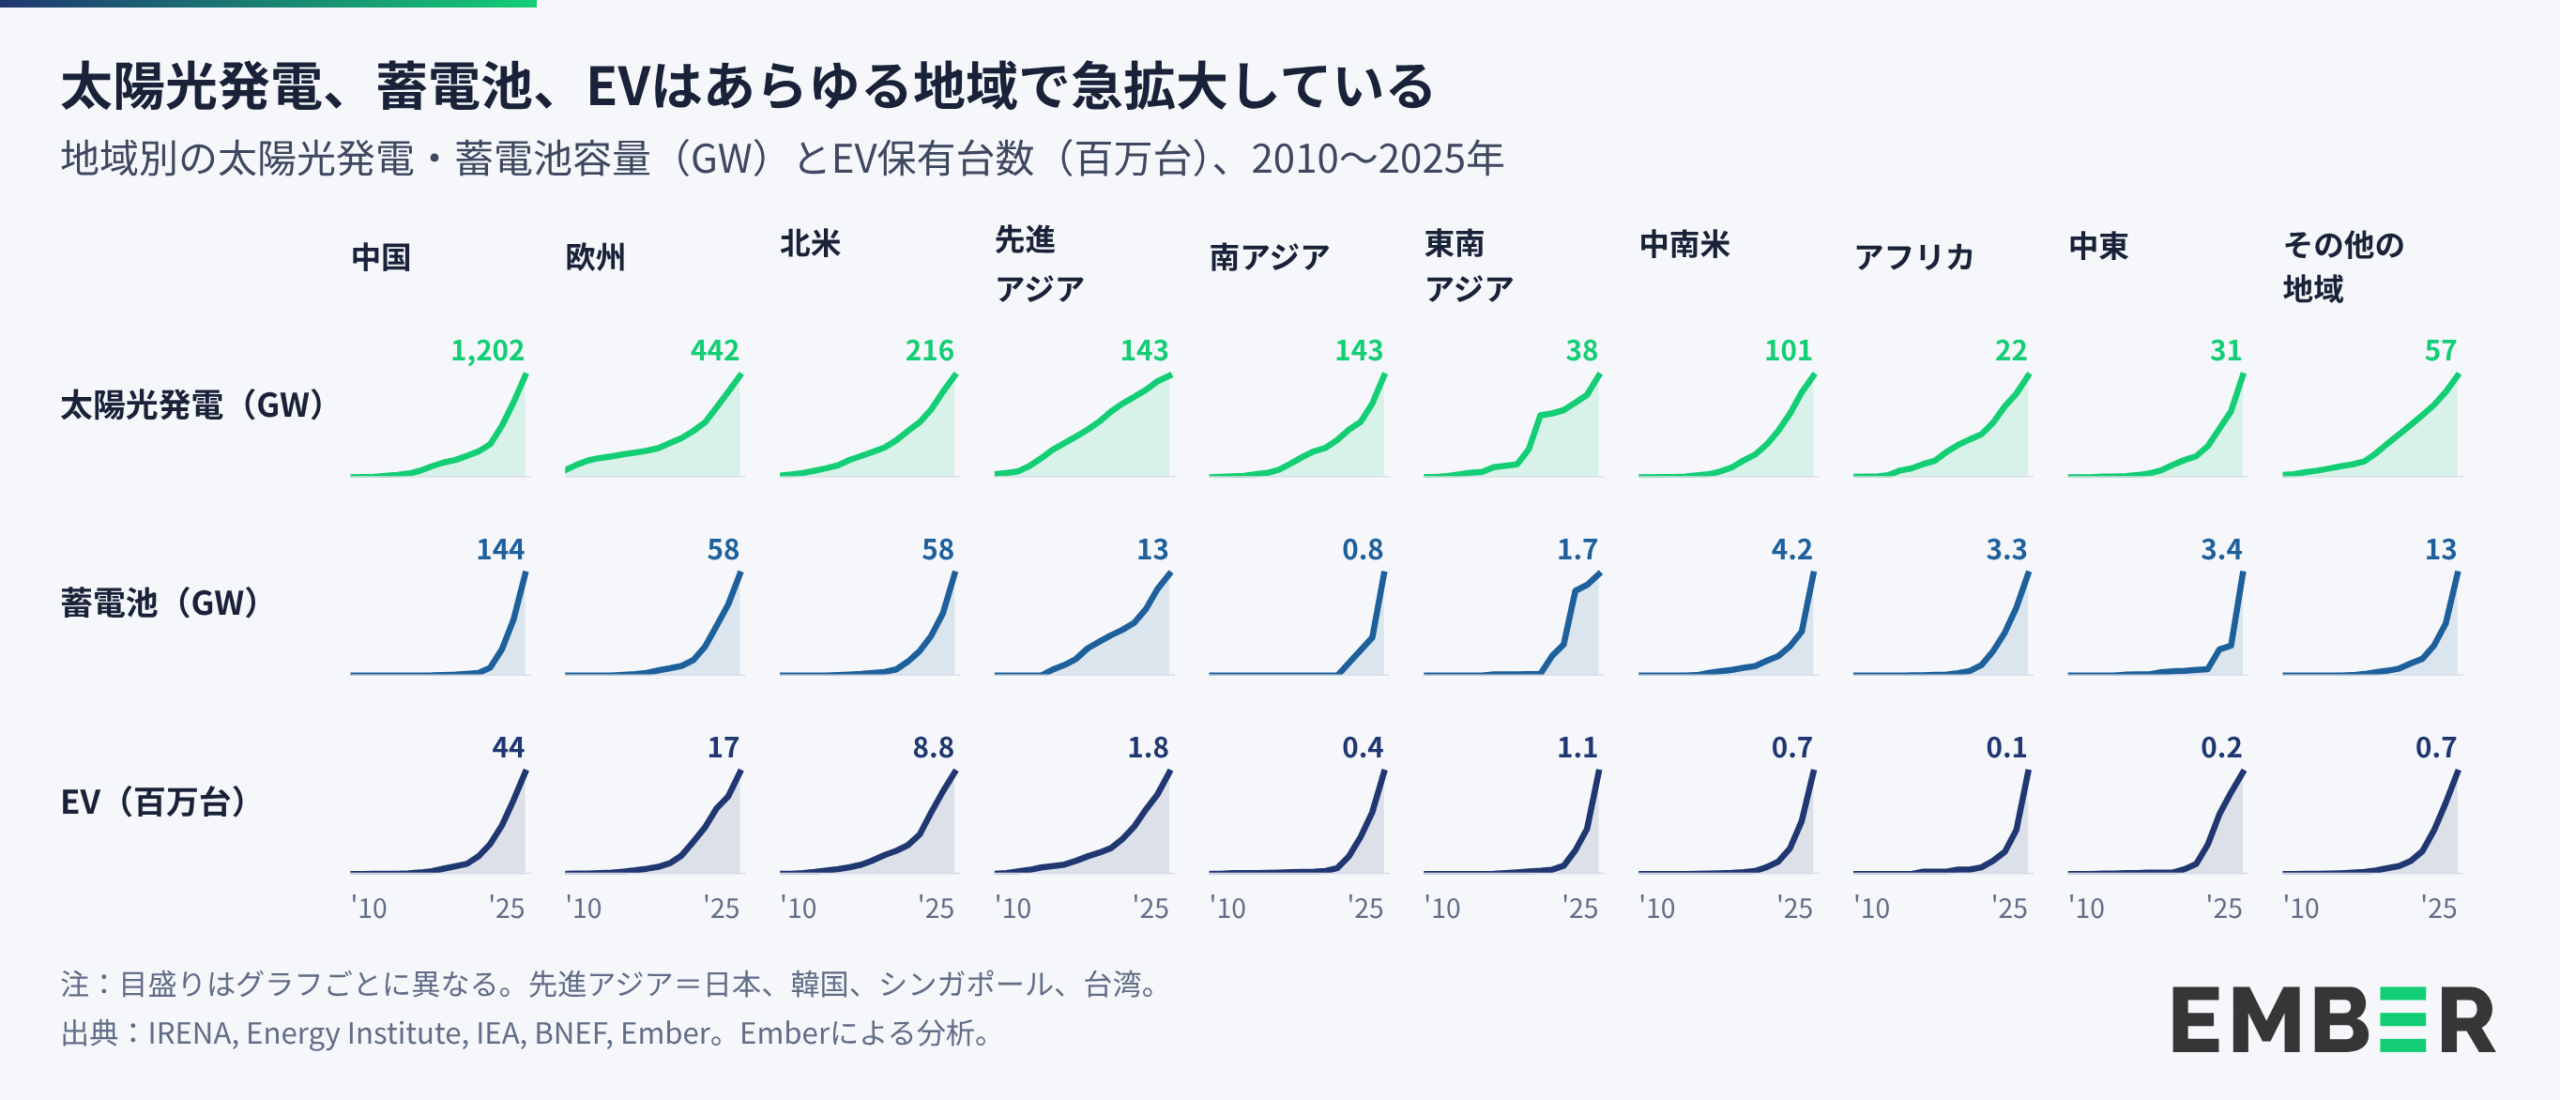
ニュースの見出しを飾るのは中国かもしれませんが、太陽光発電、系統用蓄電池、EVは世界中で急速に広がっています。南アジアの太陽光発電の設備容量は2025年までに143 GWに達し、東南アジアには今や340万台の電動バイク・スクーター・三輪車が走っています。多くの新興国は、欧米が辿った化石燃料の回り道をショートカットして電力の道へ直行しつつあります。固定電話を飛ばして携帯電話へ移行したのと同じです。電化率、太陽光発電の比率、EVの販売シェアのいずれで見ても、アジアの4分の3以上の国が今や米国より先を行っています。

アジアは化石燃料に乏しく、エレクトロテックに富む

この新しい世界では、「パワー」は2つの意味を持ちます。我々が『電力の時代 (The Age of Power)』(2026年9月、未邦訳)で示したとおり、電力は国力の重要な源になりつつあります。自国で発電し、経済全体でそれを使う国はエネルギー主権を手にします。エレクトロテックを作る国は未来の産業を手にします。そしてデジタル革命が、その重要性をさらに高めます。AI、ロボット、ドローンは同じ電気電子技術のサプライチェーンから生まれ、大量の電力を必要とするため、エレクトロテックと電力を作る能力が、経済力と安全保障の中核になりつつあるのです。

アジアほど、旧い世界の限界と新しい世界の機会との対比が鮮明な場所はありません。アジアには世界の人口の半分が暮らし、石油・ガスは世界の4%しかありませんが、エレクトロテック工場の4分の3があります。我々の『電化するアジア(Electric Asia)』(2026年6月)が示すように、進むべき道は、既に作っているものを導入し、足りないものを置き換えることです。本報告書では、この視点を日本に当てはめ、日本がエレクトロテック競争のどこに立ち、どのような機会とリスクに直面しているかを問いかけます。

日本とエレクトロテック革命

日本のエネルギーシステムは、「ハイブリッドモード」で動いています。家庭と工場は欧州連合(EU)や米国、中国以上に電気で動いていますが、発電所と自動車はいまだ化石燃料で動いています。

石油・天然ガス・石炭は発電電力量の67%を占め、使われるエネルギー全体の83%を賄っています。これらの化石燃料のほぼ全て(99%)が輸入です。日本は世界第5位のエレクトロテック輸出国でありながら、G20で最も化石燃料の輸入に依存した経済です。未来の技術を多く作りながら、過去の燃料で動いているのです。

エネルギー資源:日本に化石燃料はほとんどないが、太陽と風は豊富にある

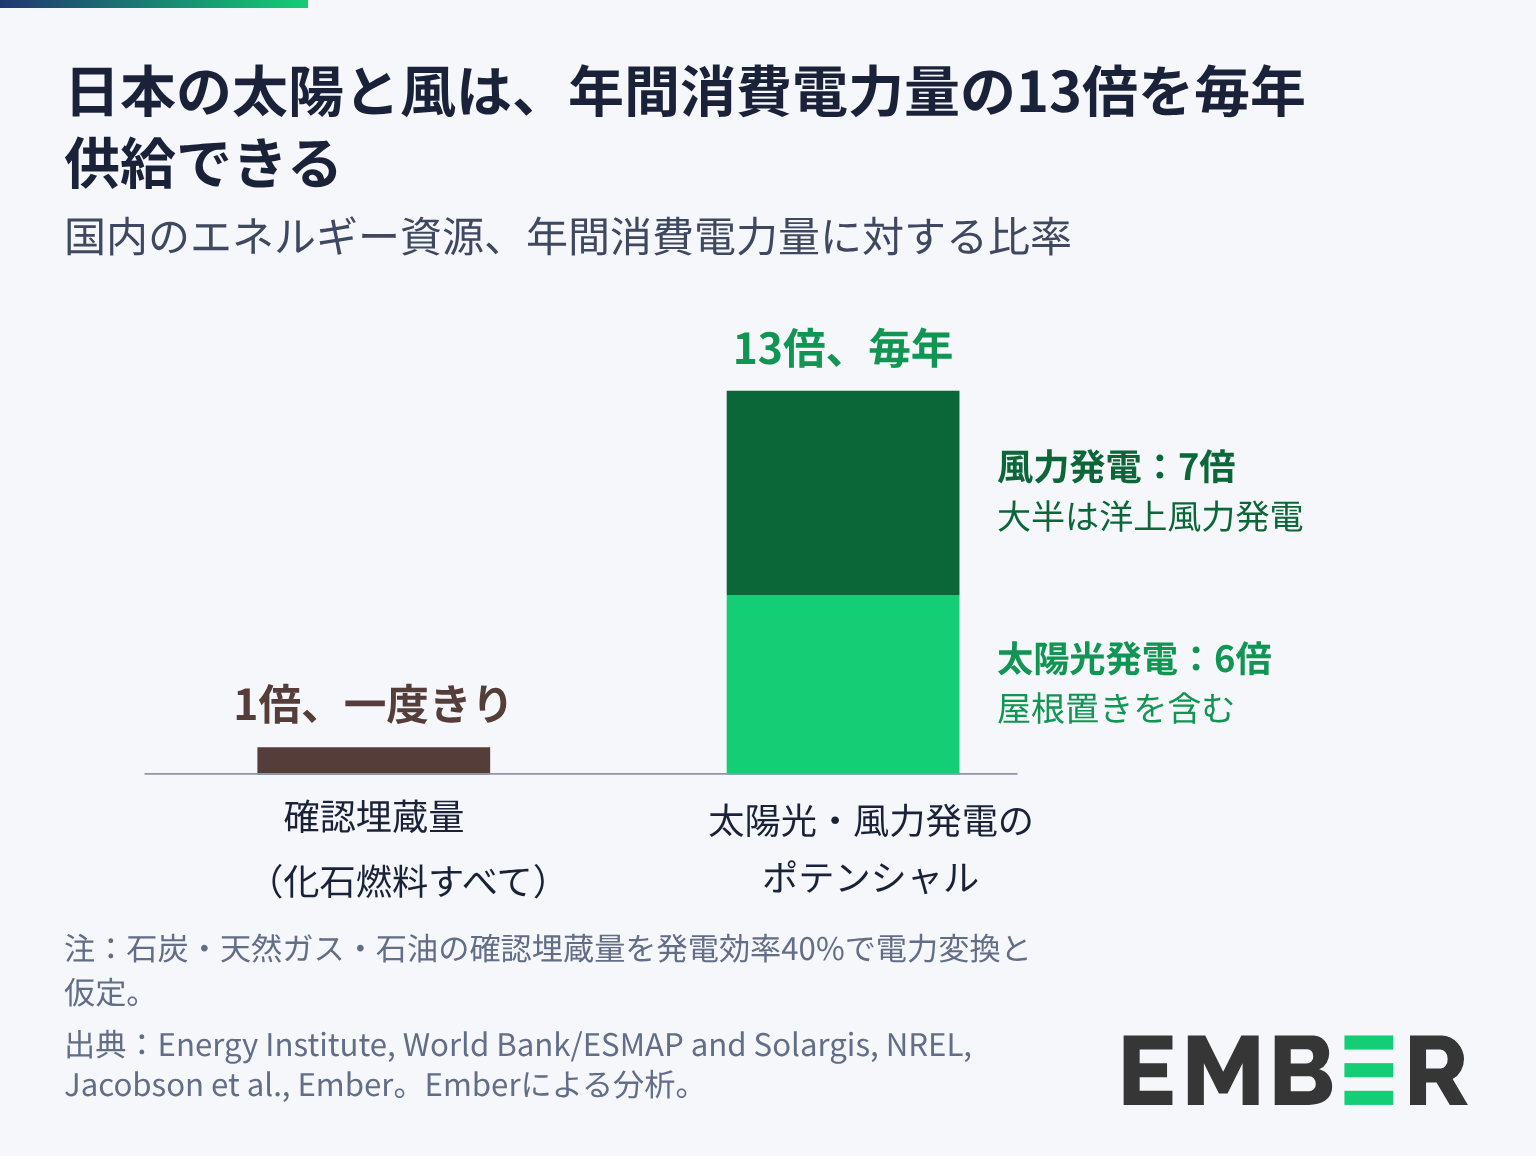
日本には自前の化石燃料がほとんどありません。国内に残る石油・天然ガス・石炭の確認埋蔵量は、約1年分の消費電力量を賄う程度です。燃やす燃料のほぼ全てが輸入です。

太陽と風は話が別です。洋上と建物の屋根の上を含めれば、太陽光・風力発電で日本の年間消費電力量の13倍を毎年発電できます。日本は他の多くの国より土地の制約が厳しいため、洋上と屋根の上に対する期待が高まります。それでも、太陽と風の資源は化石燃料をはるかに上回ります。

変化:日本は早くから電化したが、その後勢いを失った

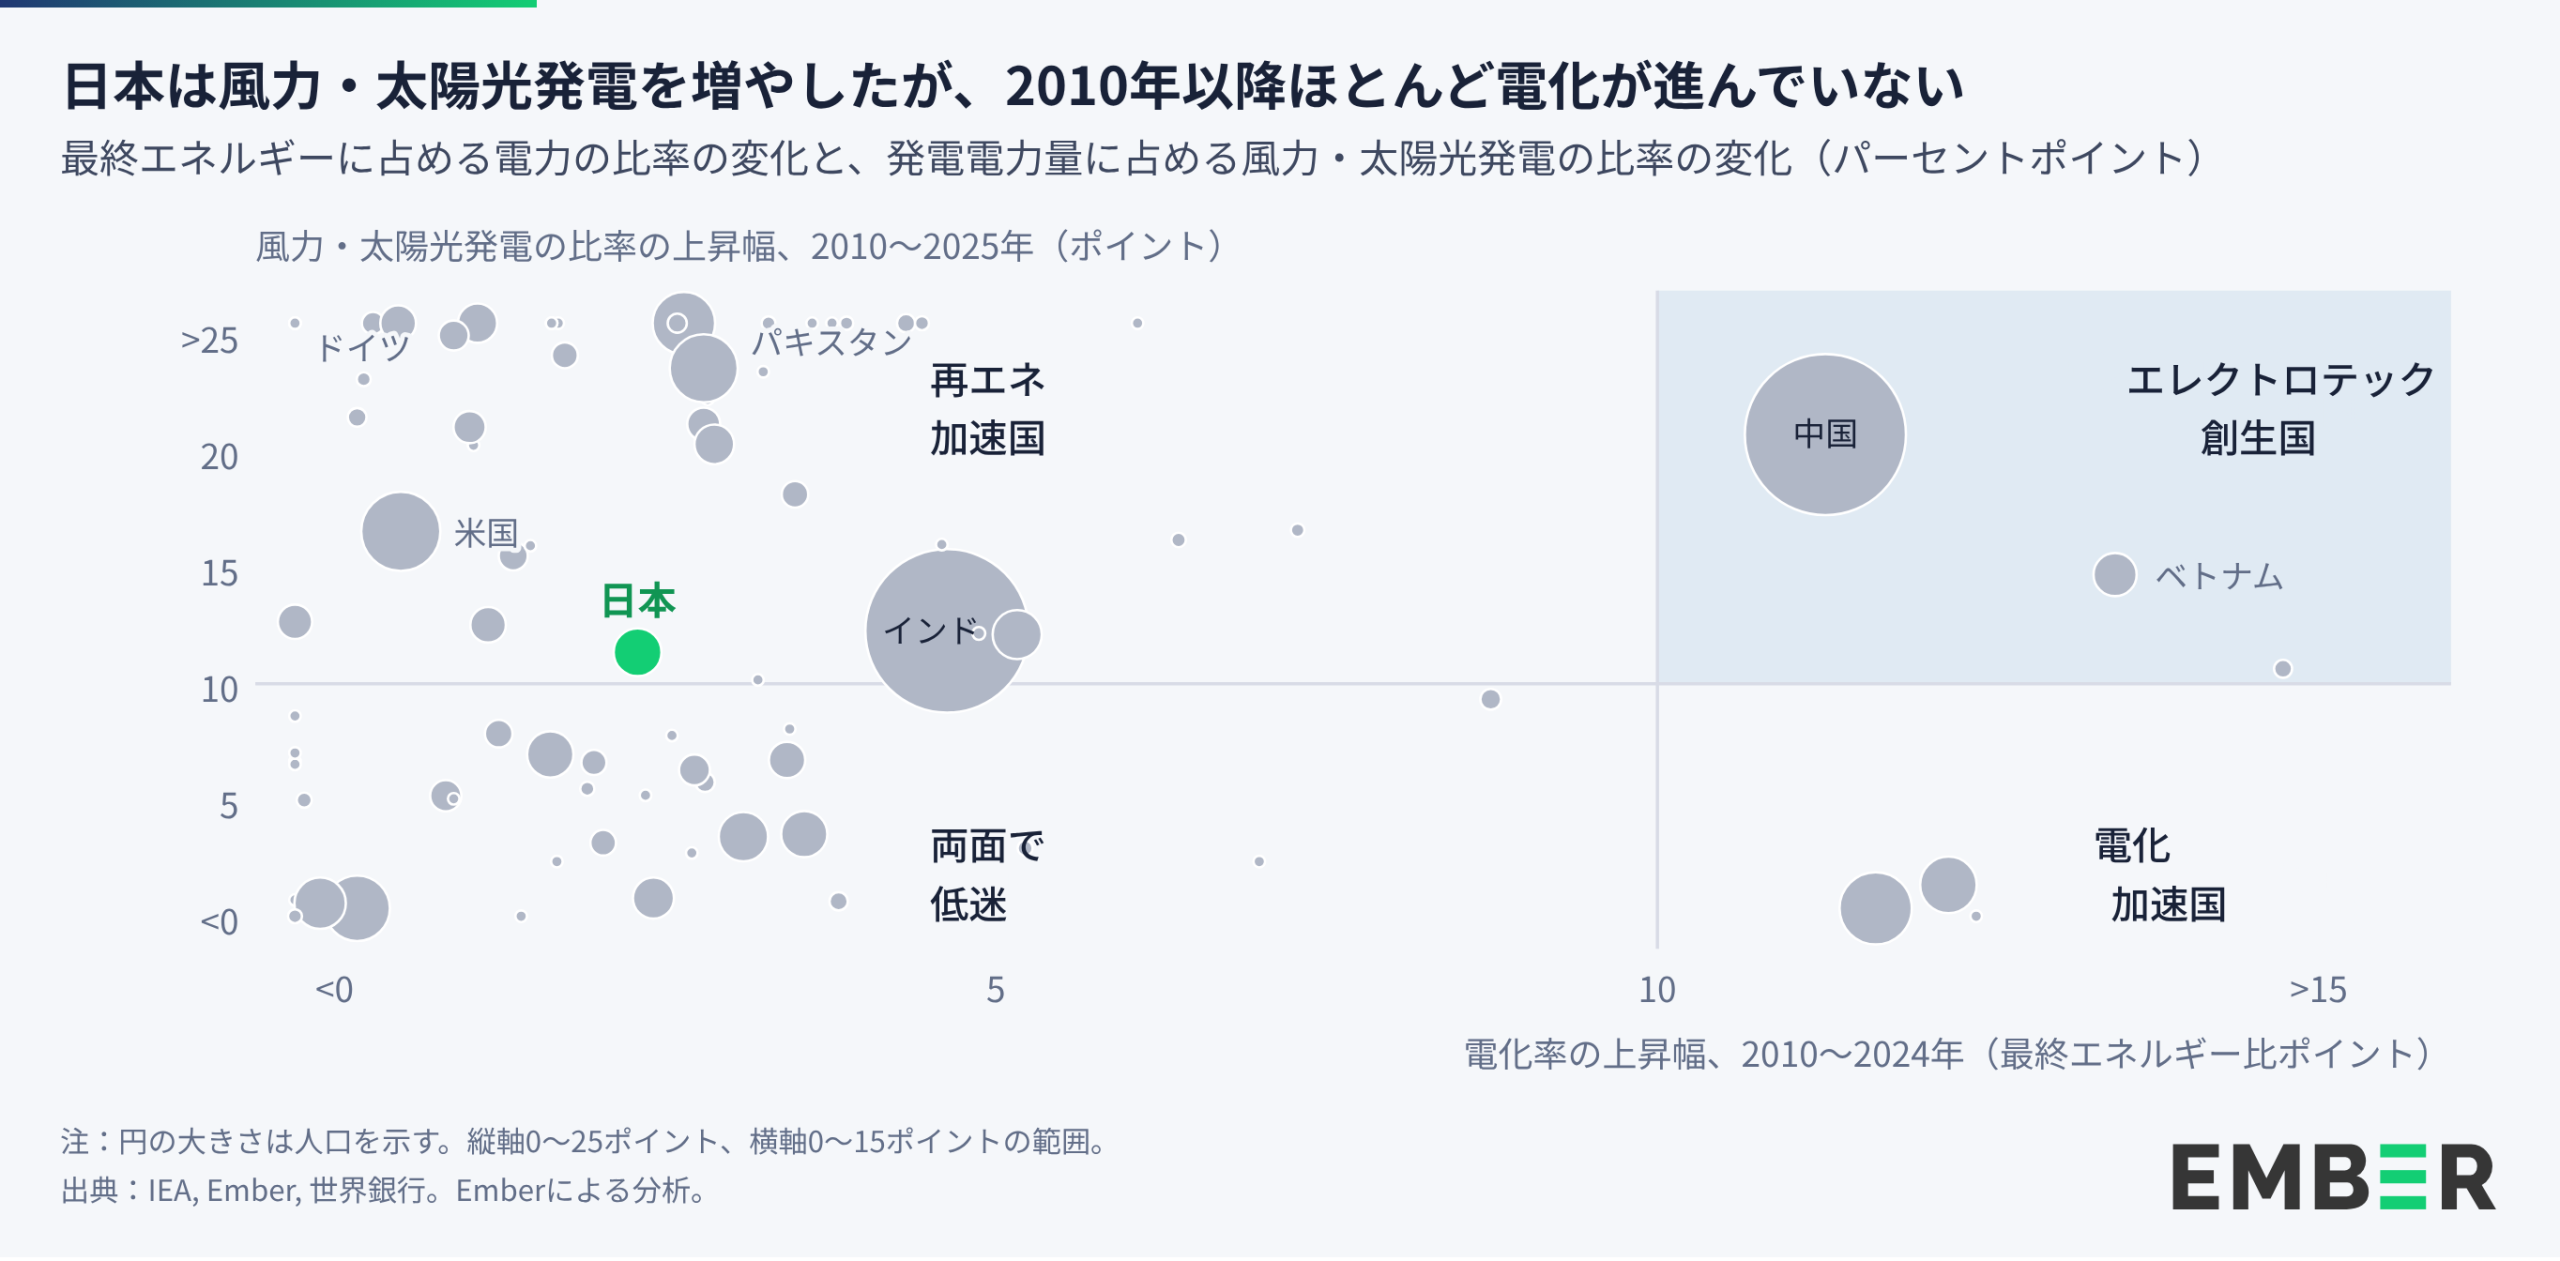
エレクトロテック革命では、2つの競走が同時に行われます。ひとつは発電を再生可能エネルギーへ切り替える競走、もうひとつはエネルギーの使い方を電気へ切り替える競走です。日本は前者で着実に前進してきました。後者では、同水準の国々よりはるかに先行してスタートしたものの、その後失速しました。

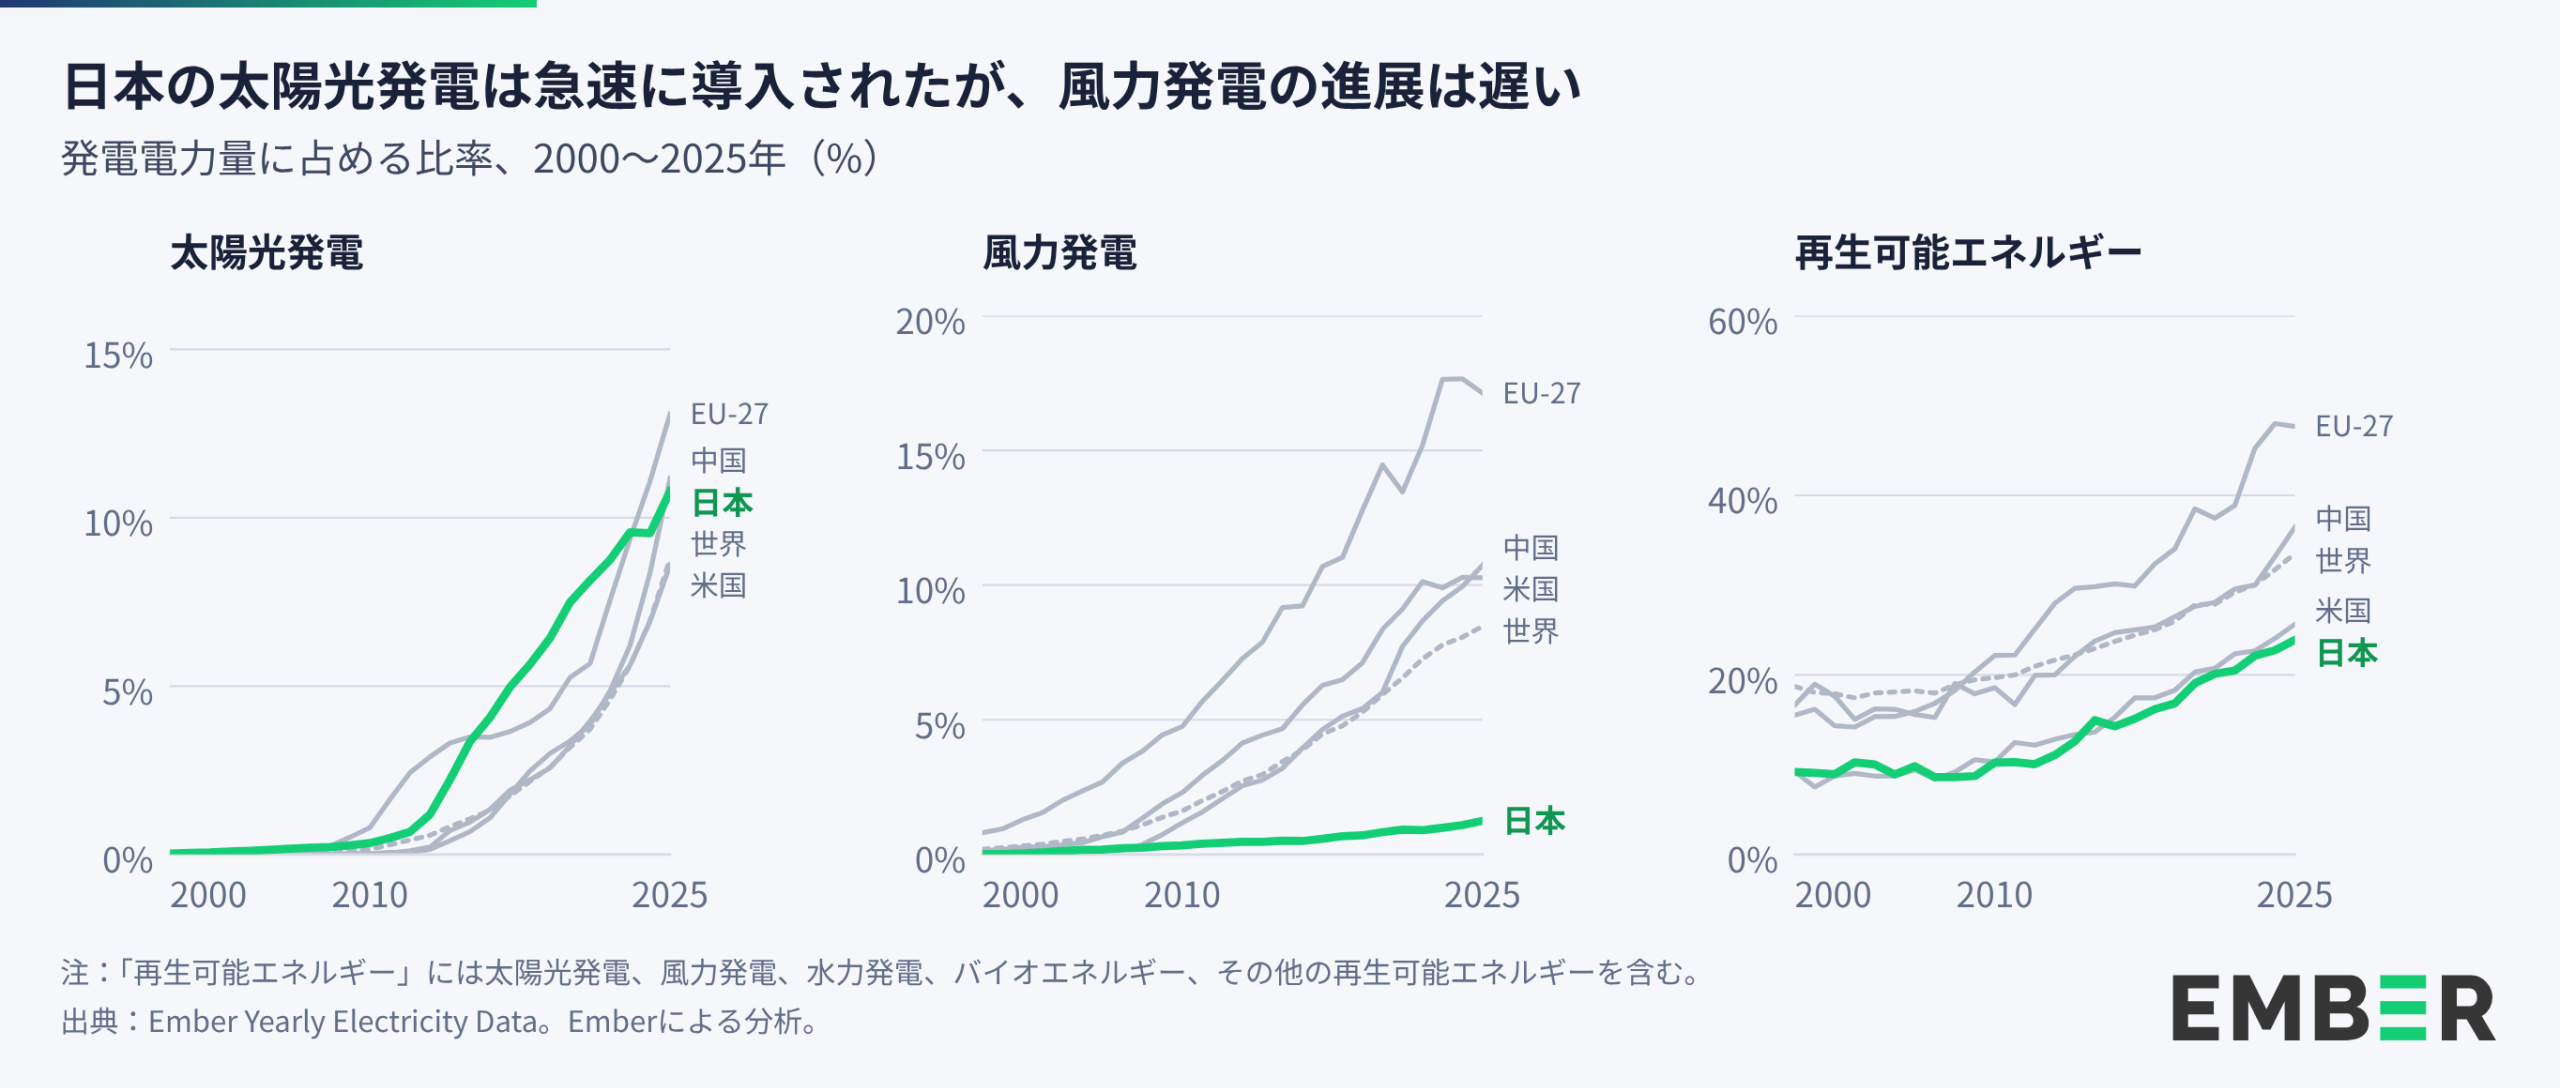
発電電力量に占める風力・太陽光発電の比率は、2010年の1%から2025年には12%に上昇しました。しかし、アジア21か国・地域の中で5位です。日本の最終エネルギーは、既に31%が電力によって供給されており、電化率はEU(22%)、米国(22%)、世界全体(22%)を大きく上回ります。しかし、この比率は2000年代に3.5ポイント、2010年以降は2.5ポイント未満しか上昇していません。中国は同じ期間に11ポイント上積みし、29%とほぼ追いついています。

再生可能エネルギー:日本は速いペースで太陽光発電を導入したが、風力発電はほとんど手つかず

太陽光発電は、日本の再生可能エネルギーの成功例です。2012年に導入された固定価格買取(FIT)制度によって92 GWの建設が後押しされ、太陽光発電は今や発電電力量の11%を供給し、中国や米国と並ぶ水準にあります。原子力発電を含めた脱炭素電源は、2011年の福島第一原発事故を受けて2012年に12%まで落ち込みました。その後33%まで回復しましたが、世界平均をなお下回ります。

風力発電は大きく遅れています。発電電力量に占める風力発電の比率は1%で、日本はどの比較対象国からも後れをとっており、国内最大の資源である洋上風力発電は、2025年に三菱商事が3件のプロジェクトから撤退して以来、停滞しています。蓄電池の普及は、系統ルールによって阻まれています。蓄電池事業は、41 GW分が系統接続申請されていますが、接続済みはわずか約1 GWです。公的資金は未だに逆方向へ流れています。「長期脱炭素電源オークション」は約7 GWの新規ガス火力発電に20年間の支払いを保証し、約3兆円の日本の水素基金による最初の採択案件は、輸入アンモニアを石炭火力で混焼する事業に充てられます。これはきわめて高コストなエネルギーの利用方法です。

電化:日本の家庭と工場は電気で動くが、自動車はガソリンで動く

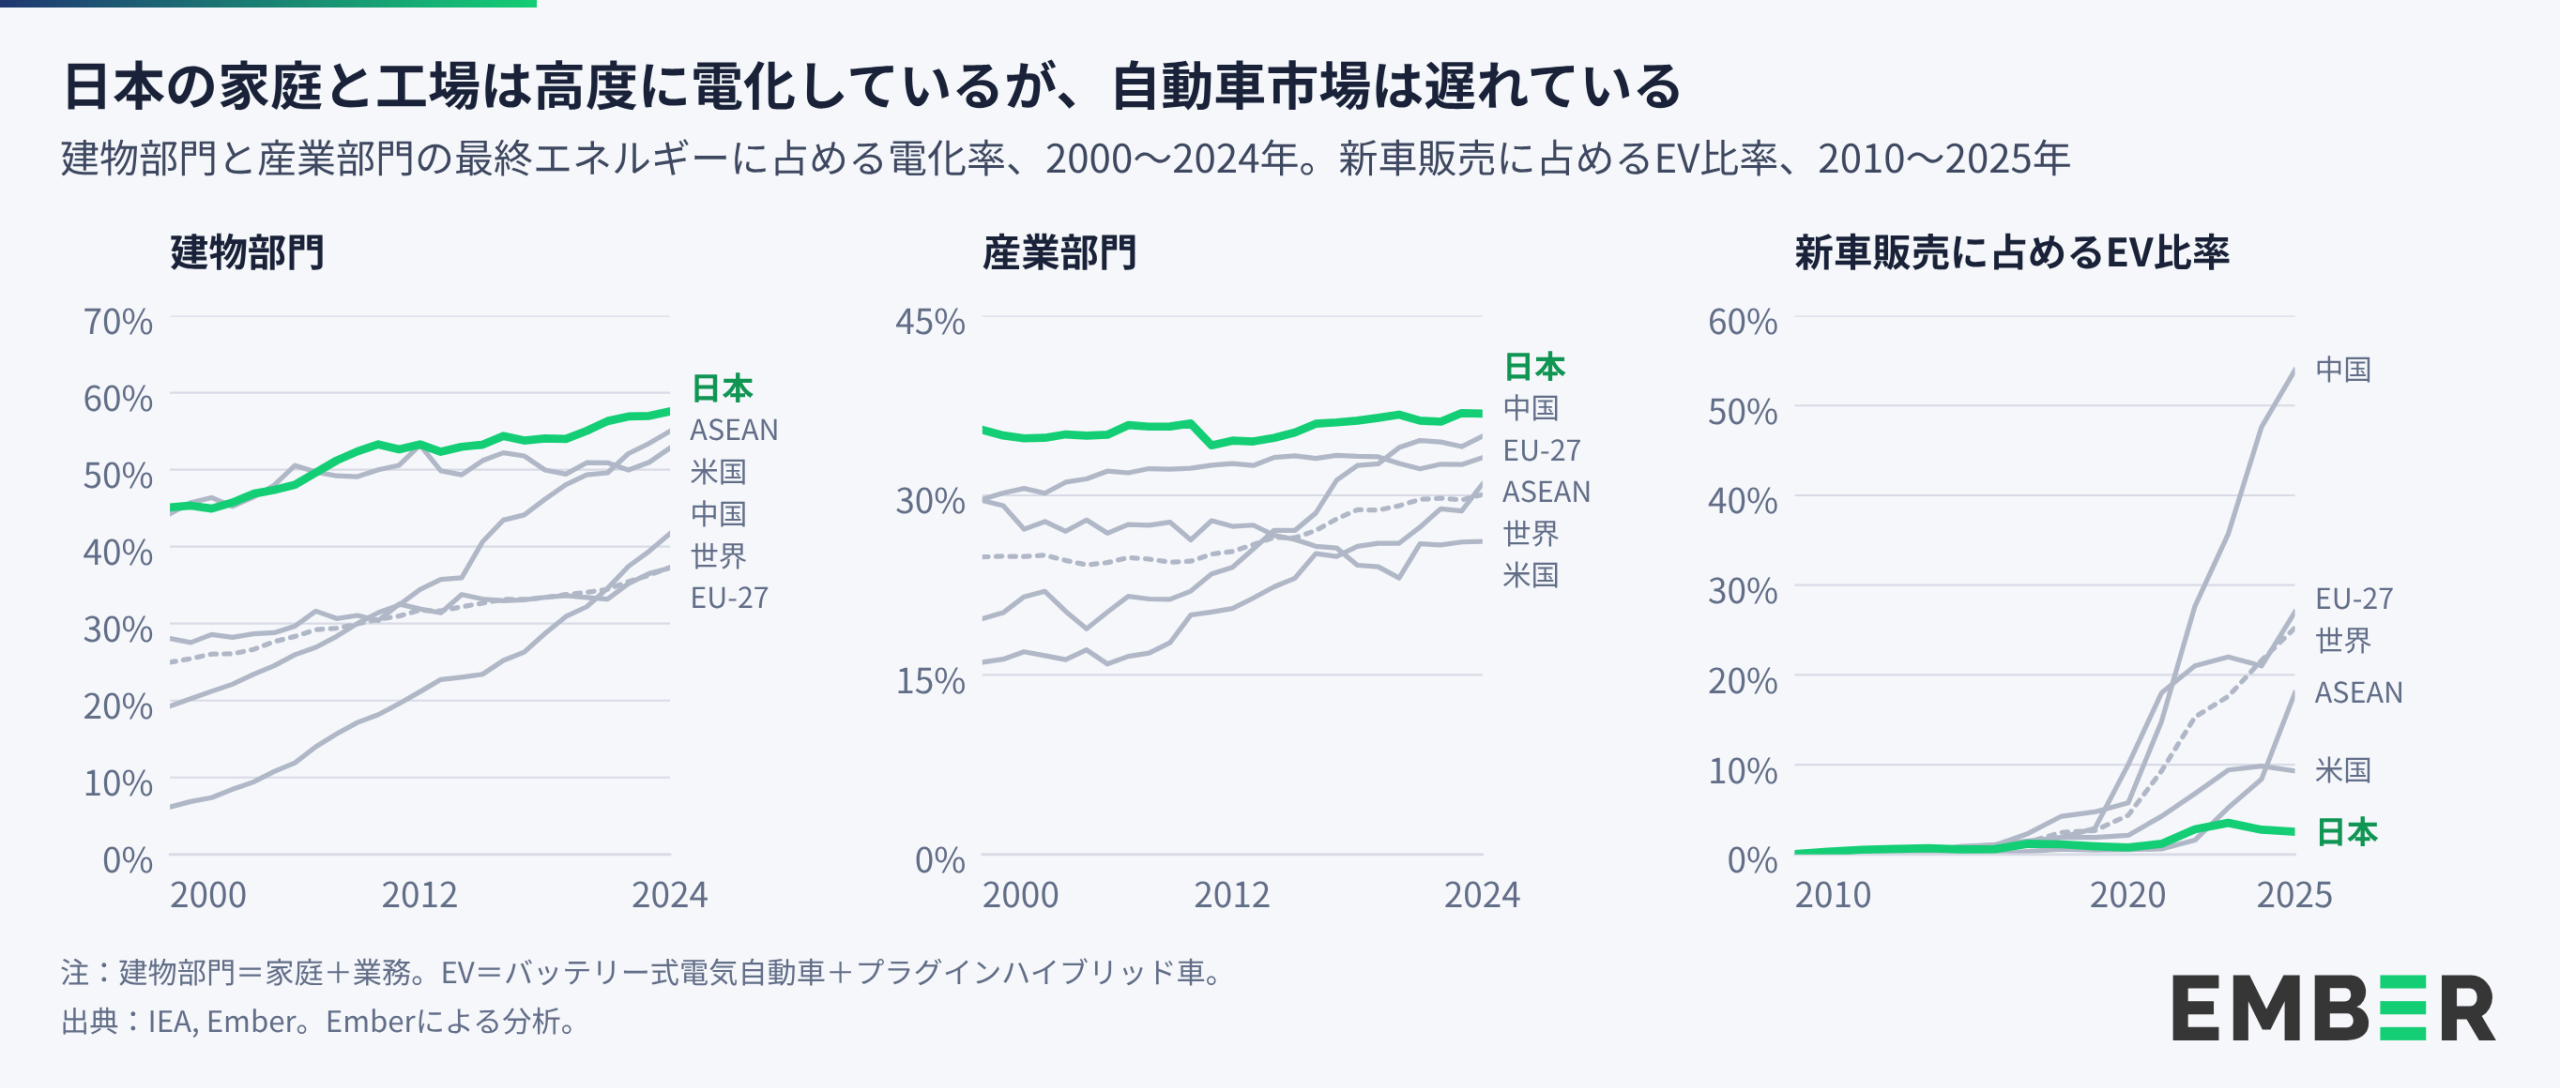
日本の建物部門と産業部門は、EU、米国、中国を上回るほど見事に電化されています。建物部門で使われるエネルギーの58%、産業部門の37%が電力によって供給されています。

自動車は例外です。EV(バッテリー式電気自動車およびプラグインハイブリッド車。従来型ハイブリッド車は含まず)は2025年の新車販売の3%にとどまり、中国の54%、EUの27%、東南アジアの18%と対照的です。

建物部門

ヒートポンプ(全てのエアコンやエコキュート給湯器に入っている技術です)によって、建物部門の電化を徹底させることができます。ダイキン、三菱電機、パナソニックといった日本企業は世界最高水準の製品を製造しており、アジアの他の国々の電化が進むほど、利益を得る立場にあります。

産業部門

電化率は比較的高いものの、20年間ほとんど変わっていません。低温・中温の熱の多くはヒートポンプや電気ボイラーで賄えますが、未だガスと石油が供給しています。

自動車

トヨタを筆頭に、日本の自動車メーカーはハイブリッド車に賭けました。燃料は節約できますが、動力はガソリンのままです。ハイブリッド車は2025年の新車登録の60%を占め(2020年は37%)、自動車輸出額の28%に上ります。一方、EVの比率は2022年以降3%前後で横ばいです。石油の輸入額を減らし、輸出市場を守るためにも、日本は完全なEVへ速やかに転換する必要があります。

製造業:エレクトロテックに強いが、化石燃料関連機器の輸出はその3倍以上

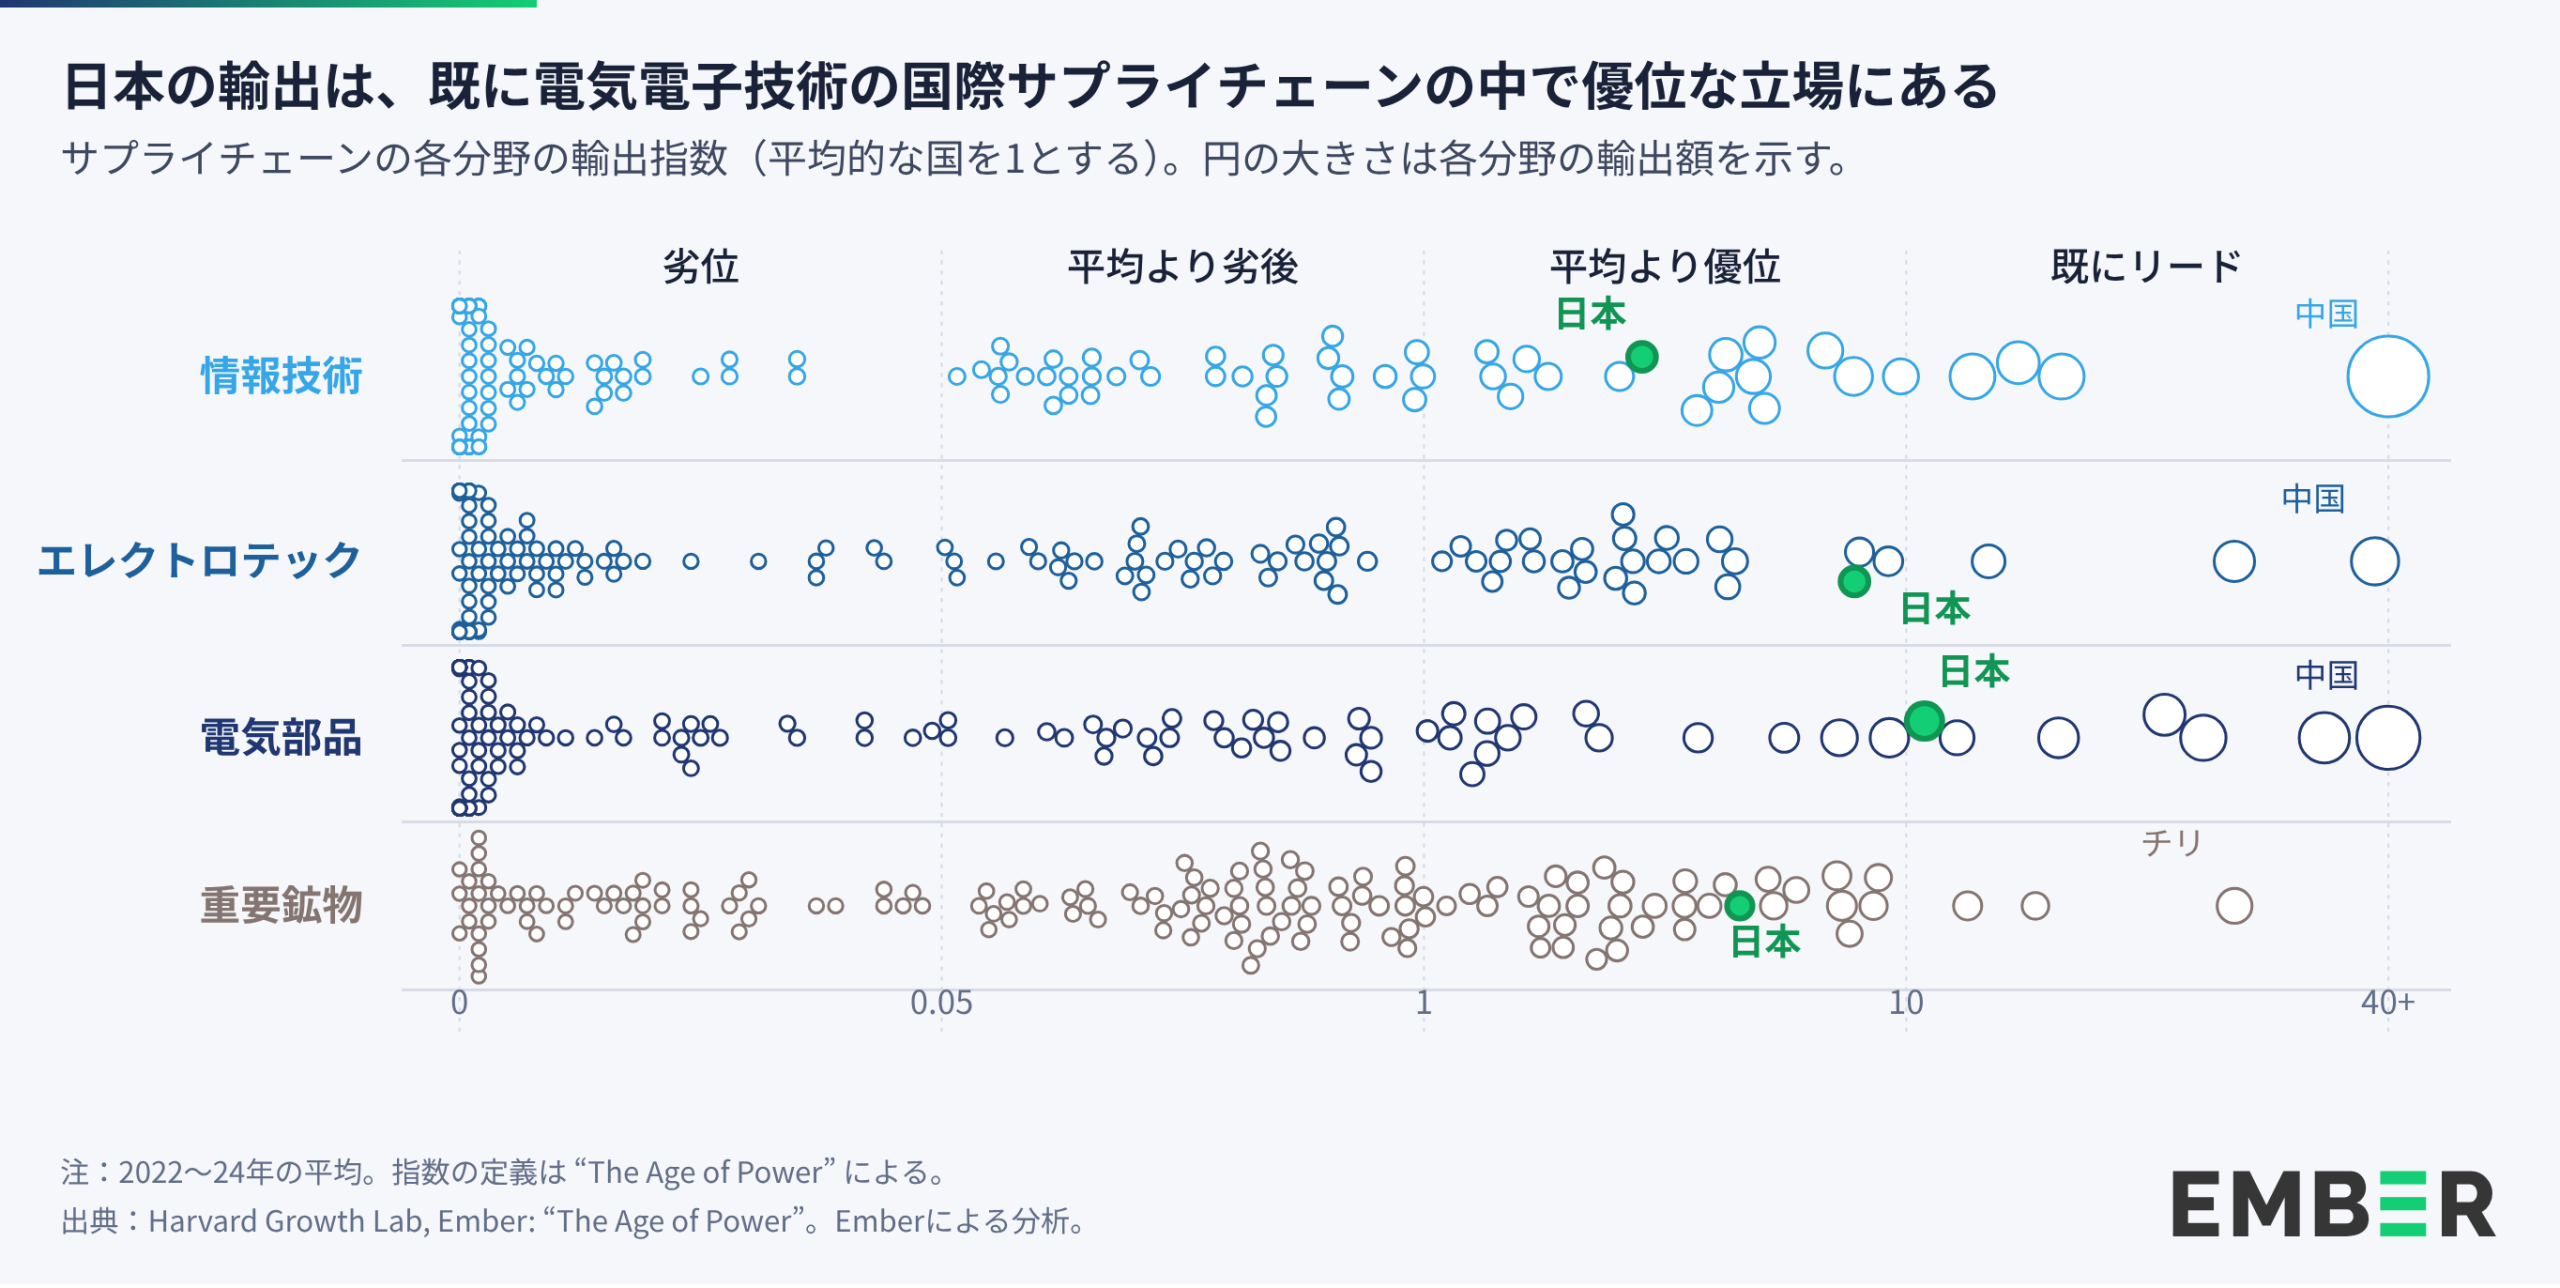
言うまでもなく、日本は先進的な製造業で世界をリードしています。2024年には440億ドル(約6.6兆円)のエレクトロテックが輸出され、それはEVの140億ドル(約2.1兆円)と電力機器の120億ドル(約1.8兆円)によって牽引されました。中国、ドイツ、米国、メキシコに次ぐ世界第5位です。ITと電子機器、半導体、重要鉱物でも上位10位に入る輸出国です。電気電子技術のサプライチェーンの各分野における輸出指数で測ると、エレクトロテックで157か国・地域中6位、電気部品で7位です。

日本企業は多くの分野でリードしています。村田製作所は携帯電話や自動車に入る微小なコンデンサの約40%を作り、ファナックと安川電機は産業用ロボットの世界的リーダーで、日立と三菱電機は主要な電力機器メーカー、ダイキンは世界中でヒートポンプを販売しています。日本はまた、薄く柔軟な太陽電池であるペロブスカイトを先駆けて開発し、2040年までに20 GWを目標としています。しかし、そのリードは一様ではありません。中国と韓国のメーカーが規模を拡大する中で、パナソニックのEV用電池のシェアは約4%に落ち込み、ニデックは大幅な損失を受けてEV駆動装置から撤退しつつあります。日本の自動車メーカーも同じ下り坂にあります。2019年以降、世界の自動車販売に占めるシェアは31%から26%に下がり、中国での販売は3分の1減りました。長年の牙城である東南アジアでさえ、中国製EVに急速に地盤を奪われています。

より広い目で見ると、日本のエレクトロテックの強みは、いまだ化石燃料関連機器メーカーの陰に隠れてしまいます。2024年、日本は1,610億ドル(約24兆円)の化石燃料関連機器を輸出しました。内訳はエンジン車が640億ドル(約9.6兆円)、ハイブリッド車が300億ドル(約4.5兆円)、エンジンと部品が240億ドル(約3.6兆円)などです。これはトヨタ、日産、ホンダ、スズキとそのサプライヤーの中核事業です。日本は世界で輸出されるハイブリッド車の4分の1を売っていますが、EVではわずか7%です。我々の「急速変化シナリオ」ではエレクトロテックが市場シェアを速いペースで獲得し続けますが、日本が世界市場でのシェアを維持したとしても、これらの輸出は2035年までに約900億ドル(約13兆円)減少する可能性があります。エレクトロテックでは逆のことが起こり得ます。日本のエレクトロテック輸出は、世界シェアを維持するだけでも2035年までに2倍を超えます。分かれ目は産業政策です。シェアを失うに任せるか、獲得に向けて後押しするかで、伸び代は大きく変わります。

化石燃料依存:ホルムズ封鎖で明らかになった輸入燃料の代償

日本の原油の90%以上は中東から来ているため、2026年2月のホルムズ海峡の封鎖によって日本は大きな打撃が与えられています。この依存を減らす方法は、エレクトロテックにあります。

ホルムズ海峡の封鎖は、世界にとって、そして日本にとって、2度目の「双子の化石燃料ショック」です。1970年代には2度の石油危機が、日本が原子力発電、LNG、そして国を挙げた省エネ(エネルギー効率化)を推進するきっかけになりました。我々の『化石燃料による新たな双子のショック (The New Twin Fossil Shock)』(2026年4月、未邦訳)が示すように、2020年代はもうひとつの双子の石油ショックをもたらしました。2022年のロシアによるウクライナ侵攻と、ホルムズ海峡の封鎖です。後者では日量1,000万バレル超の供給が失われ、1970年代のどちらのショックと比べても2倍の損失です。それでも、どちらの危機でも日本が真っ先に頼ったのは従来型手法でした。例えばガソリン価格を1リットル約170円に抑えるために、2022年度の補正予算および予備費に5.8兆円、翌年度は電気・ガス料金の補助のためにさらに7,400億円を計上しました。今と1970年代の決定的な違いは、より安価な成熟した技術群が既に存在することです。その技術群こそがエレクトロテックなのです。

24兆円の燃料輸入額の4分の3は今日の技術で置き換えることができる

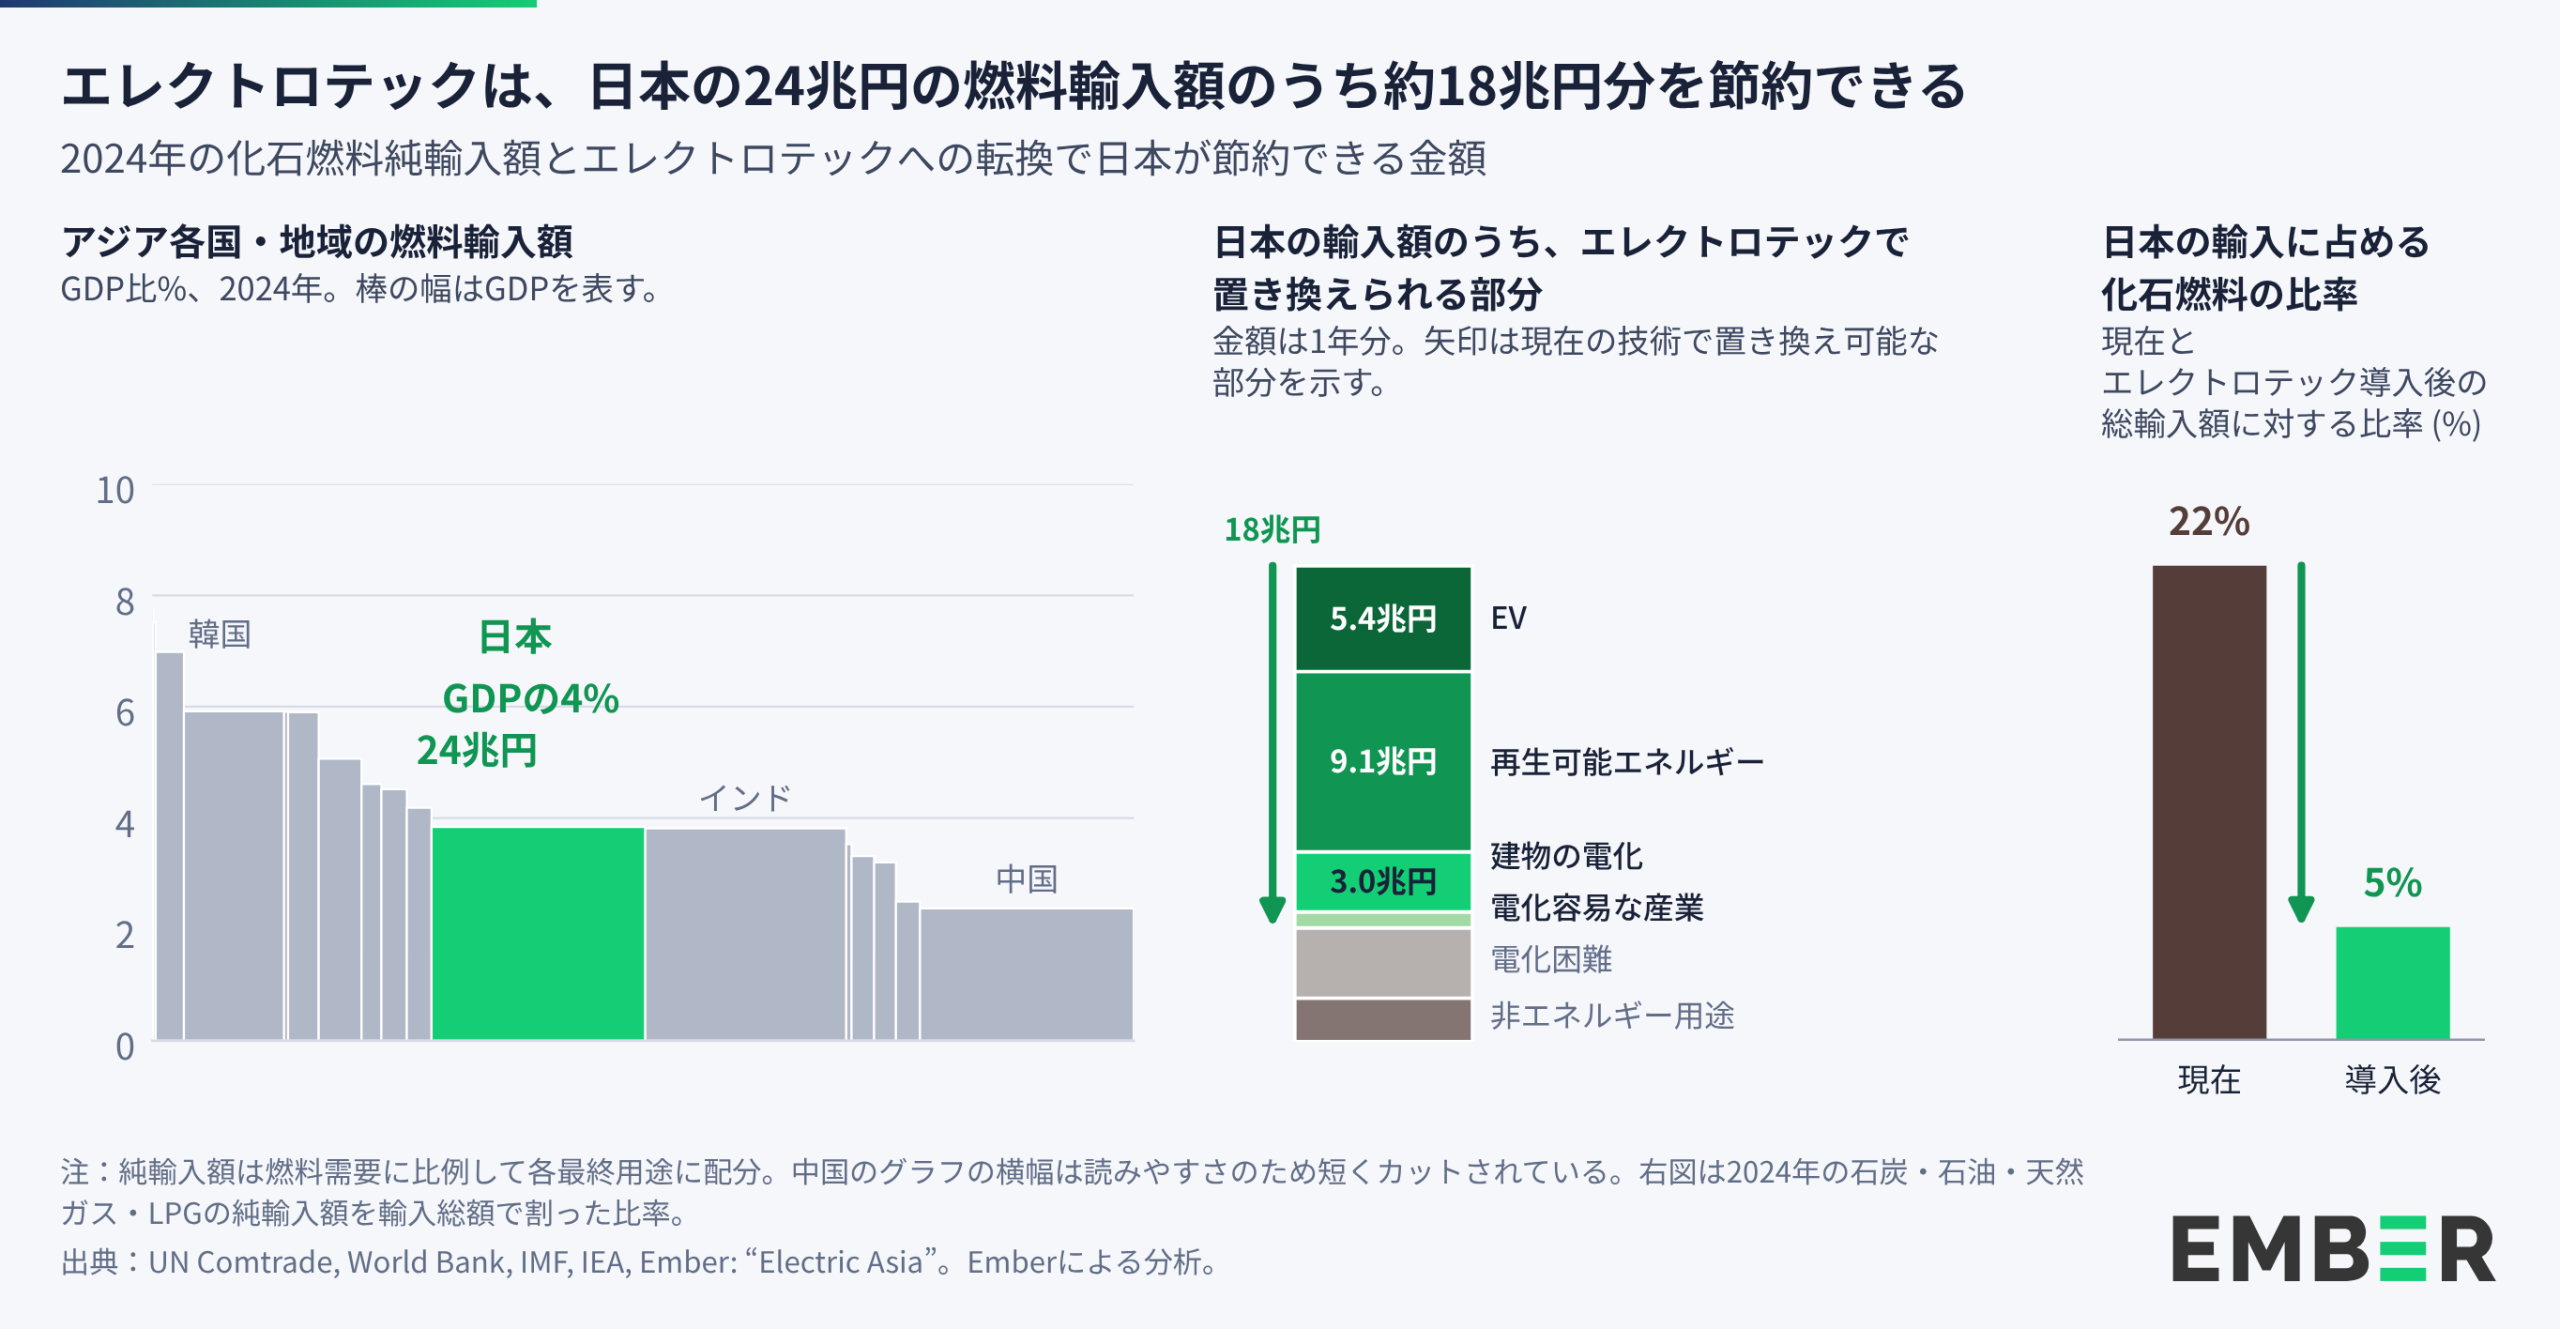
日本の化石燃料の純輸入額は2024年に約1,610億ドル(24兆円)、GDPの4%近くに達しました。国民1人当たり約19万円で、防衛費の3倍近くです。そのうち、石油・石油製品が900億ドル(約13.5兆円)、LNGが410億ドル(約6.1兆円)、石炭が300億ドル(約4.5兆円)です。

とりわけ注視すべきはLNGです。1970年代の石油ショックの後、日本は石油からの分散を図ってLNGに向かいました。今日、LNGだけで輸入額は6.1兆円にのぼり、最も高コストな発電方法のひとつです。2026年の価格では、ガス火力発電の電力は160ドル/MWh(約24円/kWh)超で、2025年に世界平均で60ドル/MWh(約9.0円/kWh)未満だった新設の太陽光発電+蓄電池と対照的です。それでも日本はさらなる契約を結び続けています。ホルムズ海峡が封鎖される3週間前、JERAはカタール産LNGの27年契約に合意しました。このLNGは海峡を通過しなければなりません。今さらにLNGを固定化することは、あたかも2020年代の問題に対して1970年代の答を当てはめることになり、国産の代替手段が既に安価になっている以上、高コストで誤った選択となります。

幸い、エレクトロテックの登場によって、この化石燃料依存はもはや避けられないものではなく、選べるものになりました。我々の試算では、燃料輸入額の76%にあたる約1,220億ドル(約18兆円)は、既に市場にあるエレクトロテックで置き換えられる用途に使われています。そのほとんどは、3つの転換で代替できます。発電用燃料から再生可能エネルギーへ(610億ドル≈9.1兆円)、ガソリン車・ディーゼル車からEVへ(360億ドル≈5.4兆円)、そして建物の暖房・調理の電化(200億ドル≈3兆円)です。

化石燃料の輸入を減らすと貿易収支と円が安定する

化石燃料は、日本の輸入の5分の1を占めます。2024年の輸入額の22%です。そのため、石油やLNGの価格が跳ね上がるたびに貿易赤字が広がり、円が弱くなり、国内の物価が上がります。日本が外貨不足に陥るリスクは低いかもしれません。1年分の燃料輸入額は外貨準備の13%に相当します。しかし、今日のエレクトロテックを導入すれば、輸入の中で化石燃料の占める比率は5%まで下がり、貿易収支が安定し、インフレが和らぎます。

マクロ経済的に見ると、より大きな便益が得られます。燃料輸入に使われた資金は国内経済から永久に失われ、その多くはペルシャ湾岸の生産者に流れます。エレクトロテックに使われた資金はより多くが国内に留まり、設置業者、電力設備の建設業者、製造業者に支払われ、それらの設備は何十年も生産を続けます。エレクトロテックは、燃料輸出国への絶え間ない富の流出を、日本自身の生産性への投資に変えるのです。

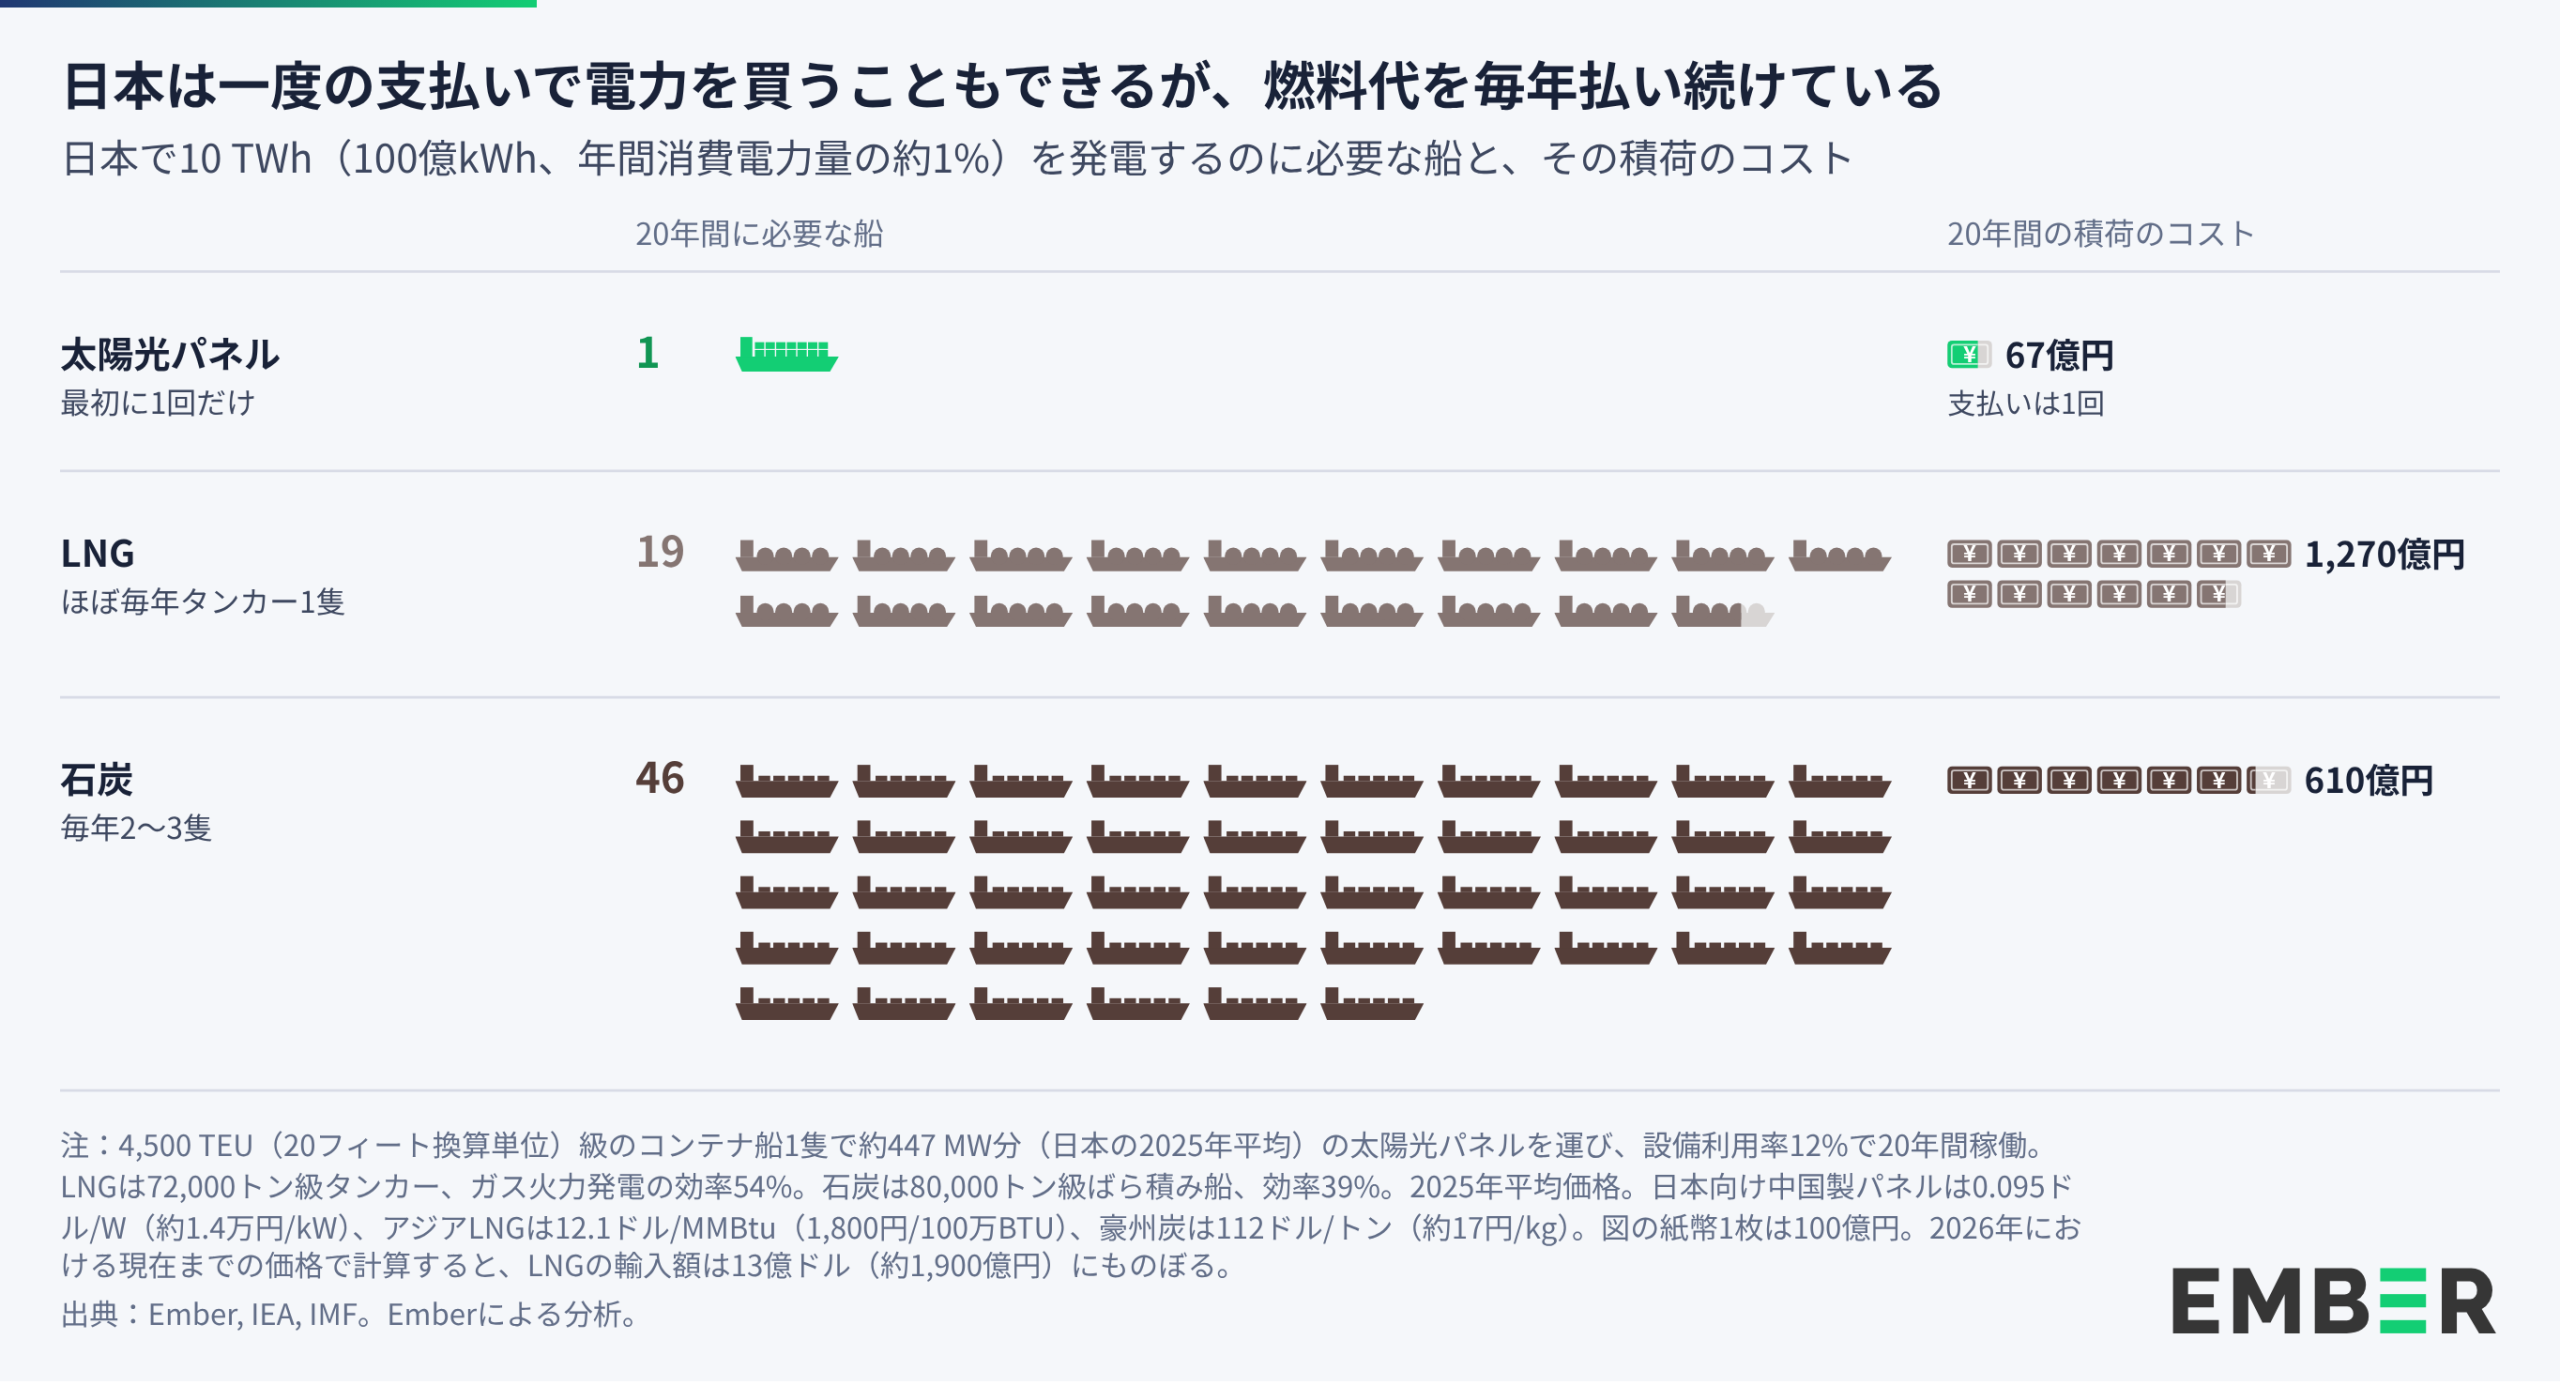
輸入されたエレクトロテックもありますが、それでさえ輸入燃料よりはるかにリスクが小さいものです。燃料は「借りた」ものです。一度燃やせばそれまでで、毎年毎年ホルムズ海峡のようなチョークポイントを通って買い直さなければなりません。エレクトロテックは「所有する」ものです。今日設置した太陽光パネルは、次の船が来なくても何十年も発電し続けます。約4,500万ドル(約67億円)の太陽光パネルを積んだコンテナ船1隻は、合計8.5億ドル(約1,270億円)相当のLNGタンカー19隻分の天然ガスと同じ電力量を20年間発電します。つまり太陽光発電の輸入コストは約20分の1で、支払いも1回だけで済みます。

SWOT分析:日本はエレクトロテックのチャンスをどこまでつかめる位置にいるか

エレクトロテック分野における日本の立ち位置を、国内の産業的な強み、旧来の化石燃料に起因する脆弱性、地域での成長機会、経済的な脅威の観点から評価します。

S · 強み(Strengths)

電気産業の基盤

世界第5位のエレクトロテック輸出国、半導体輸出上位10か国、ヒートポンプ・モーター・電力機器で世界最高水準。

電化された家庭と工場

建物部門のエネルギーの58%、産業部門の37%が電力によって供給。EU、米国、中国を上回る。

保護すべき自国産の化石燃料を持たない

日本には化石燃料はほとんどない。燃やされる石油・天然ガス・石炭の99%が輸入で、年間24兆円。

安価な資本と大きな予算

世界でも最低水準の借入コストと、150兆円のグリーントランスフォーメーション(GX)計画。

W · 弱み(Weaknesses)

化石燃料関連機器の主要メーカー

日本はエレクトロテックの3倍超にあたる1,610億ドル(約24兆円)の化石燃料関連機器を輸出しており、そのメーカーは変化を加速することに反対する強い発言力を持っている。

再生可能エネルギーの土地制約

陸上の用地に限れば、日本の太陽光・風力発電のポテンシャルは現在の年間消費電力量の約7倍で、陸上での開発が制限されている地域もあることから、この倍率は他の多くの国に比べて小さい。そのため、洋上風力発電や屋根置き太陽光発電が不可欠なものとなる(訳注3)。

旧来システムへの支援

2022年以降少なくとも13兆円の化石燃料補助金と、新規ガス火力への20年間の支払い。一方で41 GWの蓄電池の接続申請があるものの、接続済みは約1 GW。

ハイブリッドモードで止まった自動車市場

ハイブリッド車が登録の60%を占め、EVはわずか3%。

O · 機会(Opportunities)

化石燃料輸入額を4分の3削減する

今日の技術で年間1,220億ドル(約18兆円)の輸入を代替でき、輸入に占める化石燃料の割合を22%から5%へ。

燃やすより所有するほうが安い電力

2026年の価格で、新設の太陽光発電+蓄電池は60ドル/MWh(約9円/kWh)未満、ガス火力発電は160ドル/MWh(約24円/kWh)超。

急速に電化するアジアに売る

電化、太陽光、EVのいずれで測っても、アジアの大半は今や米国より先を行く。市場シェアを維持すれば、日本は2035年までにエレクトロテック輸出を2倍以上にできる。

AIと半導体ブームに対する電力

データセンターと半導体工場は早く建設できるクリーンな電力を必要とし、日本は既に半導体サプライチェーンで中心的な役割を担う。

T · 脅威(Threats)

縮小する化石燃料関連機器市場

日本の1,610億ドル(約24兆円)の化石燃料関連機器輸出は、我々の急速変化シナリオでは2035年までに約900億ドル(約13兆円)減少する可能性。

中国に追い抜かれる

中国は蓄電池とEVでリード。パナソニックのEV用電池シェアは約4%に低下。

進むアジアと置いてかれる日本

新車販売に占めるEVは中国で54%、東南アジアで18%。いずれも日本の自動車メーカーが依存する市場。

設備より長く続く契約

LNGは2055年まで契約済み、新規ガス火力発電は2050年頃まで支払いが続く。エレクトロテックが安くなるにつれ座礁資産化する恐れのあるコスト。

日本のためのエレクトロテック・マニフェスト

エレクトロテックは、全ての国に、自前のエネルギーを豊富かつ安価に確保する道を開きます。ここでは、そのための8つの原則と、日本にとっての意味をひとつずつ見ていきます。

01 · ロールモデル

電力システム全体を構築する

エレクトロテック革命の3つの領域、すなわち供給(太陽光・風力発電)、接続(電力システム、蓄電、デジタル化)、需要(運輸・建物・産業部門の電化)を同時に前へ進めます。それぞれが他の価値を高めます。

日本への適用

再エネだけでなく電化にも目標を設定する

日本は電力供給の目標は定めていますが、最終消費エネルギーのどれだけを電力にするかの目標はありません。電化率目標を定め、それを達成するために太陽光・風力発電、電力システム、蓄電池をひとつのシステムとして計画します。

02 · ロールモデル

電力の時代に合わせてルールを書き換える

今日のエネルギー制度は、大規模発電所、受け身の消費者、化石燃料を前提に築かれました。エレクトロテックはモジュール式で分散型、変化も速いです。許認可、電力システム、市場設計、電気事業者のインセンティブ、税制を、エレクトロテックを軸に組み直す必要があります。

日本への適用

電力システムルールを書き換える

41 GWの蓄電池の接続申請があるものの、接続済みは約1 GWです。接続の順番は申し込み順ではなく準備の整った事業から優先し、一般送配電事業者には接続の速さに応じて報酬を与え、蓄電池があらゆる電力市場に参加できるようにします。

03 · ロールモデル

電力を人々の手に

エレクトロテックは、誰がエネルギーを作り、誰が制御するかを変えます。屋根置き太陽光、蓄電池、ヒートポンプ、EV充電器を簡単に設置できるようにし、家庭や企業が自らの柔軟性を電力システムに売れるようにして、その節約分が電気料金に反映されるようにします。

日本への適用

家庭が自らの電力で暮らせるように

日本はほぼ全ての家庭にスマートメーターがありながら、時間帯別料金を利用する家庭は少な過ぎ、プラグインソーラー(バルコニー太陽光)は事実上違法です。電力を時間単位で価格付けし、プラグインソーラーを合法化し、家庭が蓄電池とEVの柔軟性を売れるようにします(訳注4)。

04 · ロールモデル

電力を安価なエネルギー源にする

電力が豊富で安価になると、電化は加速します。課税を電子(電力)から分子(化石燃料)へと移し、資本コストを下げ、需要に先回りして電力システムを整備し、蓄電池と柔軟性で系統コストを下げます。安価な電力は、エネルギー政策であると同時に、産業政策です。

日本への適用

電気を燃料より安くする

日本は逆方向に動いてきました。電気料金の中で燃料費調整額を引き上げ、ガソリン税を引き下げ、化石燃料補助金に13兆円を費やしました。課税を電子(電力)から分子(化石燃料)へ移し、GXの公的資金を水素、アンモニア、CCSからエレクトロテックへ移します。

05 · ロールモデル

電力革命とデジタル革命をひとつにする

AIとデジタル制御で電力システムを協調させ、豊富な電力でAI、ロボティクス、自動化を動かします。

日本への適用

AIはガスではなくエレクトロテックで動かす

日本は10年以内に約7 GWのデータセンターと半導体工場の新規需要を見込み、それをガス火力発電で賄おうとしています。クリーン電力が余る場所に、柔軟な条件で接続し、そのデジタル能力をスマートグリッドの運用に活かします。

06 · ロールモデル

未来の産業を築く

蓄電池やモーターからパワーエレクトロニクス、太陽光発電、電力機器、ロボットまで、電力産業で経済的優位を築くために産業政策を使います。規模によってコストが下がり、能力が高まる学習曲線型の技術に焦点を当てます。

日本への適用

電気技術スタックの国内市場を築く

日本企業は蓄電池、ヒートポンプ、電力機器を製造していますが、国内ではほとんど売れていません。EVは販売の約3%です。新車販売に占めるEVの比率の引き上げや、どこでも充電できる環境、公共部門の電動車両によって、輸出の足場となる国内基盤が企業に与えられます。

07 · ロールモデル

衰退する旧産業から退出する

化石燃料と、それを燃やすためのエンジン、タービン、ボイラーは縮小する市場です。退出を早めに計画し、旧産業に取り残される前に資本、技能、労働者を未来の産業へ移転します。

日本への適用

終わりの日を決める

日本の2035年の自動車目標はハイブリッド車を含み、新規ガス火力発電は20年契約を結び、LNG契約は2055年まで続きます。ガソリン車と石炭の真の終了時期を定め、化石燃料契約の期間に上限を設け、市場が縮小する前にサプライヤーや地域のエネルギー転換を支援します。

08 · ロールモデル

電力の時代の新たな地政学を乗り切る

国産の電力、電化、エレクトロテック製造、友好国と分散させたサプライチェーンで安全保障を強化します。安全保障と同時に、同じ蓄電池がEVとドローンを動かし、電力システムのレジリエンス(強靭性)を支えます。

日本への適用

ホルムズにはエレクトロテックで応える

ホルムズ海峡の封鎖に対する日本の対応は、化石燃料補助金、新たな石油輸送ルート、原子力発電が中心です。そうではなく、国産の電力とEVを早急に作り、依存を減らし、蓄電池で電力システムを強靭なものにし、必要なエレクトロテックのために友好国とのサプライチェーンを築きます。

訳注

(訳注1)本報告書日本語版では、特に断りのない限り、2025年平均レートである1米ドル=149.66円を用いて換算している。ただし、原文・参考文献において日本円で記載されている場合は米ドル換算せずそのまま日本円で記載している。

(訳注2)国際エネルギー機関(IEA)によると、柔軟性(フレキシビリティ)は「関連するあらゆる時間スケールにわたる需要と供給の変動性および不確実性を、信頼性高くかつ費用対効果の高い方法で管理する電力システムの能力」と定義される(IEA, Status of Power System Transformation 2018)。よりわかりやすく言うと、古典的用語である「調整力」の上位概念と解釈できる。

(訳注3)環境省によると、日本全体における太陽光発電(地上設置型)および陸上風力発電の潜在量は、それぞれ1,277 TWh、1,262 TWhと算出されており、これは日本の年間電力消費量とほぼ同程度である(環境省REPOS)。しかし、土地利用に関する規制の不備により、不適切な開発が相次ぎ、各地で反対運動が起こっている。

(訳注4)一般に、柔軟性は時間前市場や需給調整市場で取引することができる。ただし個人や小規模事業者では困難なため、アグリゲーターを通じての市場取引が現実的である。

補足資料

方法論と出典

本分析は、Emberの年次電力データ、月次EV販売データ、『電化するアジア(Electric Asia)』(2026年6月)、『電力の時代(The Age of Power)』(2026年9月)のデータセットとモデリングに基づいています。このほか、以下の国際データセットを使用しています:UN Comtrade、IEA(World Energy Balances、EV Outlook)、World Bank / ESMAP and Solargis、IMF、OECD–IISD subsidy tracker、Energy Institute Statistical Review of World Energy、NREL、Jacobson et al.(スタンフォード大学)、Harvard Growth Lab(Atlas of Economic Complexity)。政策分析と企業データは、2026年7月から10月にかけて実施したEmberの調査に基づきます。

AIの利用について

本報告書は著者チームが執筆・監修しました。デザインとレイアウトは人の手で制作したものを、AIを用いて改善しています。コードはAIの支援を受けて作成し、全工程で人によるレビューと監督を行っています。

内容は調査と専門家のレビューに基づき、人の手で作成しました。文章の推敲にAIを使用しましたが、草稿の執筆、レビュー、監督は著者が行っています。日本語版はAIの支援を受けて翻訳し、日本語を母語とする専門家がレビューと編集を行いました。

EmberのAI利用ポリシーに基づき、成果物の品質と正確性に対する責任は著者が負います。

謝辞

著者:Kingsmill Bond, Sam Butler-Sloss, Antoine Issac, Dinita Setyawati, Daan Walter
(アルファベット順)

謝辞:飯田哲也、古屋将太(環境エネルギー政策研究所(ISEP))、安田陽(ストラスクライド大学/ISEP), Chelsea Bruce-Lockhart, Aditya Lolla, Tito Das, Jardine Wall (Ember)。

日本語翻訳・監訳:古屋将太(環境エネルギー政策研究所(ISEP))、安田陽(ストラスクライド大学/ISEP)

表紙写真:送電線と送電鉄塔の向こうにそびえる富士山。提供:Railgun Breaker / Pexels。

共有