Hakkında
Bu rapor, Türkiye’nin mevcut elektrifikasyon düzeyini ve gelişimini incelerken, 2035 yılına kadar nihai enerji tüketiminde elektriğin payının %35’e çıkarılması için gereken teknolojik dönüşümleri ve politika adımlarını ortaya koymaktadır.


Türkiye son on yılda güneş ve rüzgarın elektrik üretimindeki payını %4,5’ten %22’ye yükselterek temiz elektrik üretiminde önemli bir ivme yakalamıştır. Ancak üretilen bu temiz enerjinin ekonominin geneline yayılması, elektriğin binalarda, ulaşımda ve sanayide yakılan fosil yakıtların yerini almasına bağlıdır.
Bu nedenle 2035’te %35 hedefine ulaşmak; binalarda ısı pompalarını, ulaşımda elektrikli otomobil ve ağır vasıtaları, sanayide ise elektrikli üretim teknolojilerini eş zamanlı yaygınlaştıracak kapsamlı politika değişikliklerinin, yenilenebilir enerji ve şebeke yatırımlarıyla bütünleşik şekilde hayata geçirilmesini gerektirmektedir.
Türkiye, son yıllarda yenilenebilir kaynaklardan elektrik üretiminde önemli bir mesafe katetti. Ancak üretilen bu temiz enerjinin ekonominin geneline yayılması için elektriğin binalarda, ulaşımda ve sanayide fosil yakıtların yerini alması gerekiyor. 2035’e kadar %35 elektrifikasyon hedefine ulaşmak; bugün petrol, kömür ve doğalgazın yaptığı işin giderek daha büyük bir bölümünü elektriğin üstlenmesi anlamına geliyor. Türkiye, yüksek yenilenebilir enerji potansiyelini elektrifikasyon yoluyla nihai tüketicilere taşıyacak politika değişikliklerini ve altyapı yatırımlarını hayata geçirerek ithal yakıtlara bağımlılığını azaltabilir ve enerji güvenliğini güçlendirebilir.
2024 itibarıyla elektrik, Türkiye’deki nihai enerji tüketiminin yalnızca %22’sini karşılamaktadır. Binalar ve sanayi sektörlerinin yaklaşık üçte biri, ulaşımın ise %1’inden azı elektriklidir. Buna karşılık Türkiye’nin elektrifikasyondaki potansiyeli oldukça yüksektir. Bugünkü teknolojilerle binalarda enerji ihtiyacının tamamı, ulaştırmada %96’sı ve sanayide %58’i elektrikle karşılanabilir.
1990-2024 döneminde elektriğin nihai enerji tüketimi içerisindeki payı %10’dan %22’ye yükseldi. Ancak bu artış fosil yakıtların yerini almadı. Elektrik tüketimindeki artışın tamamına yakını yeni ihtiyaçlardan kaynaklandı. Böylelikle fosil yakıtların nihai enerji tüketimindeki payı bu dönem boyunca neredeyse değişmeyerek %70 seviyesinde kaldı.
Türkiye’de son on yılda fosil yakıt tüketimi yılda ortalama %2,5, elektrik talebi %4 artmıştır. Mevcut eğilim devam ederse, elektrifikasyon oranı 2035’e kadar yalnızca %24,4’e ulaşacaktır. %35 hedefine ulaşmak, enerji tüketiminin yapısında hızlı ve köklü bir dönüşüm gerektirmektedir.
2027’den itibaren her yeni otomobil satışının elektrikli olduğu bir senaryoda dahi, otomobildeki elektrifikasyon oranı 2035’te %17’de kalmaktadır. Bu dönüşümün ulusal elektrifikasyon oranına etkisi ise yalnızca 1,6 puan olmaktadır. Ulusal elektrifikasyon oranını 1 puan artırmak, 5,7 milyon yeni elektrikli araç satışına karşılık gelmektedir. Bu nedenle %35 hedefine ancak elektriğin tüm sektörlerde fosil yakıtların yerini aldığı bir dönüşümle ulaşılabilir.
Bu doğrultuda 2035’e kadar %35 elektrifikasyon hedefinin, Türkiye’nin bu yıl ev sahipliği yapacağı 31. Birleşmiş Milletler İklim Değişikliği Taraflar Konferansı’nda (COP31) gündeme taşınması beklenmektedir. 2024 itibarıyla bu payın %22 düzeyinde olduğu Türkiye’de, hedefe ulaşmak için elektrifikasyonun ivme kazanması gerekmektedir.
Türkiye’nin temiz enerji dönüşümü, bugüne kadar büyük ölçüde elektrik üretiminde gerçekleşmiştir. Yenilenebilir kaynakların elektrik üretimindeki payı 2015-2025 yılları arasında %32’den %43’e yükselmiştir. Aynı dönemde yalnızca güneş ve rüzgarın elektrik üretimindeki payının %4,5’ten %22’ye ulaşması, elektrik sektöründeki enerji dönüşümünün önemli bir ivme kazandığını göstermiştir. Elektrik giderek daha fazla yenilenebilir kaynaklardan üretilirken; binalar, ulaşım ve sanayide enerji ihtiyacı halen ağırlıklı olarak fosil yakıtlarla karşılanmaktadır.
Elektrik üretimindeki ilerlemenin ekonominin geneline yayılması, binalar, ulaşım ve sanayi sektörlerinde fosil yakıt kullanan teknolojilerin yerini elektriklilere bırakmasına, yani elektriğin nihai enerji tüketimindeki payının artmasına bağlıdır. Bu dönüşümü hızlandırmak amacıyla Türkiye, elektriğin küresel ölçekte nihai enerji tüketimindeki payının 2035 yılına kadar %35’e çıkarılması taahhüdünü duyurmuştur.
Türkiye açısından elektrifikasyon, ulaşım ve binalar başta olmak üzere nihai enerji tüketiminde oldukça yüksek bir dönüşüm potansiyeline işaret etmektedir. Türkiye’nin nihai enerji talebinin yaklaşık %85’i, bugün kullanımda olan elektrikli teknolojiler ile karşılanabilir durumdadır. Ulaşımda elektrikli araçlar, binalarda ısı pompaları, doğalgazlı ocaklar yerine elektrikli ocaklar ile pişirme ve sanayide elektrikli teknolojilerle üretim, fosil yakıt kullanımının yerini daha verimli ve temiz olan elektriğin almasını sağlayabilir.
Bugün, Türkiye’de mevcut teknolojilerle binalardaki enerji tüketiminin tamamının, ulaşımın %96’sının ve sanayi kaynaklı enerji tüketiminin %58’inin elektrik ile karşılanması mümkündür. Ulaşımda elektriğe uygun görünmeyen pay büyük ölçüde havacılık ve deniz taşımacılığından, tarımda yüksek güç tüketimi bulunan biçerdöver gibi araçlardan, sanayide ise yüksek sıcaklık gerektiren bazı prosesler ile hammadde olarak kullanılan yakıtlardan kaynaklanmaktadır.
Buna karşılık 2024 itibarıyla binaların enerji tüketiminin sadece %32’si ve sanayi sektörünün enerji tüketiminin de yaklaşık %30’u elektrikle karşılanmaktadır. Türkiye, 2025’te 190 bin adet elektrikli otomobil satışıyla Avrupa’nın en büyük dördüncü pazarı haline gelmesine rağmen ulaşımda elektrifikasyon oranı henüz %1’in altındadır. Bu bağlamda en büyük elektrifikasyon potansiyeli, elektrikli alternatiflerin teknolojik olarak olgun ve enerji tüketiminin yüksek olduğu ulaşım ile binalarda bulunmaktadır.
Sektörlerdeki yüksek dönüşüm potansiyeline rağmen Türkiye’de elektrifikasyon oranının bugüne kadarki seyri, elektrikli teknolojilerin fosil yakıtların yerini alacak ölçekte yaygınlaşmadığını göstermektedir. Türkiye’de 1990-2024 döneminde nihai enerji talebi üç katına ulaşırken, elektrik talebi yaklaşık olarak yedi katına çıkmıştır. Elektrik talebinin toplam talepten daha hızlı artması, elektriğin nihai enerji tüketimindeki payının yükselmesini sağlamıştır. Bu dönemde elektrifikasyon oranı %10 seviyesinden 2024’te %22’ye ulaşmıştır.
Ancak elektrifikasyon oranındaki bu artış bir dönüşümün değil, büyümenin sonucudur. Elektriğin kırsal kesim dahil ülkenin tamamına ulaşması, beyaz eşya, bilgisayar ve klima gibi cihazların yaygınlaşması ve ekonomik faaliyetlerin büyümesi elektrik talebini hızla artırmıştır. Bu yeni talep, daha önce fosil yakıtla karşılanan bir ihtiyacın yerine geçmemiş, fosil yakıt tüketimi de aynı dönemde büyümeye devam etmiştir. Böylelikle, 1990-2024 yılları arasında fosil yakıtların nihai enerji tüketimindeki payı %70,9’dan yalnızca %70,4’e gerilemiştir.
Bu dönemde gerçek bir yakıt değişimi yaşayan tek büyük kullanım alanı olan ısınmada ise dönüşüm, elektriğe değil odun ve biyokütleden doğalgaza doğru olmuştur.
2018 itibarıyla elektrik talebindeki artış hızı fosil yakıt talebindeki artışla neredeyse eşitlenmiştir. Elektrik tüketimi 2018–2024 döneminde yıllık ortalama %3 artarken, fosil yakıt talebi %2,8 büyümüştür. Böylece elektrifikasyon oranı 2018’de %21,5’e ulaştıktan sonra büyük ölçüde yatay seyretmiş ve 2024’te %21,8 seviyesinde kalmıştır. Bu oran, %23 olan küresel ve Avrupa Birliği ortalamalarına yakın olsa da elektrifikasyonun daha hızlı ilerlediği Asya’nın (%28) belirgin biçimde gerisindedir. Buna karşılık Türkiye’nin elektrifikasyon oranı, Orta Doğu (%20) ve Afrika (%12) ortalamalarının üzerindedir.
Bu tablo, Türkiye’nin %35 hedefine ulaşabilmesi için elektrifikasyonu bugüne kadarkinden çok daha hızlı yaygınlaştırması gerektiğini göstermektedir. Elektrifikasyon oranı 2013-2024 arasındaki 11 yılda yalnızca 1,3 puan artmıştır. Hedefe ulaşmak için ise 2024-2035 dönemindeki 11 yılda 13 puanlık, yani on kat daha büyük bir artış gerekmektedir.
Yenilenebilir enerji kaynaklarının elektrik üretiminde artan payı, elektrik sisteminde fosil yakıtlara olan bağımlılığı azaltmaktadır. Ancak elektrik, nihai enerji tüketiminin yalnızca %22’sini oluşturmaktadır. Geri kalan payın büyük kısmı ulaşım, binalar ve sanayide doğrudan yakılan fosil yakıtlardan oluşmaktadır. Ulaşım, binalar ve sanayide kullanılan petrol, doğalgaz ve kömür gibi fosil yakıtların azaltılması için öncelikle bu sektörlerde elektrik kullanımının yaygınlaşması gerekmektedir. Elektrifikasyonun yaygınlaşması ile ortaya çıkan elektrik tüketiminin yenilenebilir enerji ile sağlanması, temiz enerjinin ekonominin geneline yayılmasına olanak tanıyacaktır. Yenilenebilir kaynaklardan üretilen elektriğin fosil yakıtların yerini alması, Türkiye’nin enerjide dışa bağımlılığını azaltarak enerji güvenliğini de güçlendirecektir.
Türkiye’de 2014–2024 döneminde nihai fosil yakıt talebi yılda ortalama %2,5, elektrik talebi ise %4 oranında büyümüştür. Bu eğilimlerin devam etmesi halinde elektrifikasyon oranı 2035 yılında %24,4’e ulaşacak ve %35 hedefinin yaklaşık 11 puan altında kalacaktır. Bu tablo, mevcut eğilimin ötesinde, fosil yakıtların yerini elektriğin almasını hızlandıracak bir dönüşüme ihtiyaç duyulduğunu göstermektedir.
Fosil yakıt tüketiminin mevcut hızıyla artmaya devam ettiği bir senaryoda, elektriğin toplam nihai enerji tüketimi içindeki payının %35’e ulaşması oldukça büyük bir teknolojik dönüşümü gerektirmektedir. Bu durumda %35 hedefine ulaşmak, 2035’te yollarda 19 milyon elektrikli otomobil ve 6,5 milyon elektrikli ticari araç, 20 milyon konutta ısı pompası ile sanayide yaklaşık 12 GW elektrikli ısı üretim kapasitesi anlamına gelmektedir.
Bu senaryoda her yıl ortalama 1,7 milyon yeni elektrikli otomobilin trafiğe çıkması gerekmektedir. Bu sayı, Türkiye’de 2025 yılında satılan toplam otomobil sayısının yaklaşık 1,5 katıdır. Üstelik 2025’teki yeni satışların yalnızca %17’si, yani 190 bin adedi elektriklidir. Ayrıca, 2035’te ulaşılması gereken 19 milyon elektrikli otomobil sayısı, EPDK’nın 2035 yılı için yüksek senaryoda öngördüğü 7 milyon tahmininin iki buçuk katından fazladır. Senaryo ayrıca, her yıl 1,8 milyon konuta ısı pompası kurulmasını gerektirmektedir. Bu sayı, neredeyse Ankara’daki toplam doğalgaz konut abonesi sayısı kadar abonenin her yıl ısı pompasına geçişine denktir. Ancak Türkiye’de yılda yaklaşık 1 milyon kombi satılmaktadır. Dolayısıyla hedeflenen dönüşüm, mevcut kombi satışlarının çok üzerinde bir kurulum hızına ulaşılmasını ve ısıtma pazarının kısa sürede dönüşmesini gerektirmektedir.
Bu senaryonun elektrik üretim karşılığı da aynı ölçüde büyüktür. Fosil yakıt tüketimi azalmadan gerçekleşecek bu dönüşüm, nihai elektrik tüketimini 2024’e göre 480 TWh artırarak 2035’te 790 TWh’e, yani bugünkü seviyenin 2,6 katına ulaştırmaktadır. Bu ek tüketimin mevcut elektrik üretim kapasitesi dağılımı ile karşılanması halinde 2035’e kadar yaklaşık 200 GW ek kapasitenin devreye alınması gerekmektedir. Bu durum, 2035’e kadar mevcut kurulu kapasitenin 1,5 katı büyüklüğünde yeni elektrik üretim tesisinin devreye alınması anlamına gelmektedir. Ancak mevcut yatırım eğilimlerinin sürmesi halinde, bu ölçekte bir kapasite artışının 2035’e kadar gerçekleşmesi mümkün görünmemektedir.
Elektrik tüketiminin 790 TWh seviyesine ulaşması için ise tüketimin 2035’e kadar her yıl ortalama %9 artması gerekmektedir. Bu hız, Türkiye’nin son 10 yılda kaydettiği yıllık ortalama %4’lük artışın iki katından fazladır. Üstelik Türkiye, elektrik tüketiminde yıllık %9’luk bir artış hızını son olarak tüm köylere elektriğin ulaştırıldığı 1970’li yıllarda yakalamıştır.
Fosil yakıt tüketiminin 2024’teki rekor seviyesinde sabit kaldığı bir senaryoda 2035’e kadar %35 hedefi için elektrik tüketiminin yılda ortalama %6,7 büyümesi gerekmektedir. Ancak bu oran Türkiye’nin en son 1996–2007 döneminde, tüketim bugünkünün üçte biri iken yakaladığı yüksek büyüme hızının dahi üzerindedir.
Bununla birlikte, Türkiye’de elektrik tüketiminin büyüme hızı, olgunlaşan her elektrik sisteminde olduğu gibi zamanla yavaşlamaktadır. 1972-1980 döneminde yıllık %9’un üzerinde olan artış, her on yılda yaklaşık 1,5 puan gerileyerek 2014-2024’te %4’e inmiştir. %35 hedefine fosil yakıt tüketimini azaltmadan, yalnızca elektrik tüketimini artırarak ulaşmak ise elektriğe erişimin yayıldığı erken döneme özgü hızların bugünkü olgun sistemde yeniden yakalanmasını gerektirmektedir. Dolayısıyla, %35 hedefine ulaşmanın yolu elektrik tüketimini mevcut hızların çok üzerinde artırmak değil, bugün fosil yakıtların karşıladığı hizmetleri elektriğe taşıyacak somut adımlar atılmasından geçmektedir.
Fosil yakıtlardan elektriğe geçişin ilk yıllarında elektrifikasyon oranı, yavaş bir ilerlemeye işaret ederek yanıltıcı bir tablo çizebilir. Elektrikli teknolojiler aynı işi 2–4 kat daha az enerjiyle yaptığı için fosil yakıtla karşılanan bir hizmet elektriğe geçtiğinde toplam enerji tüketimi de azalmaktadır. Bu nedenle elektriğin toplam enerji tüketimi içindeki payı, ilk yıllarda gerçekte elektriğe geçen hizmetlerin payından daha yavaş artmakta, dönüşüm belirli bir eşiği aştıktan sonra ise hızla yükselmektedir.
Otomobillerin dönüşümü bu farkı net gösteren bir örnektir. İçten yanmalı bir otomobil, aynı mesafeyi katetmek için elektrikli bir otomobilin yaklaşık 3,6 katı kadar enerji tüketmektedir. Bu nedenle araç sayısına göre ölçülen dönüşüm ile enerjiye göre ölçülen elektrifikasyon oranı birbirinden belirgin biçimde ayrışmaktadır.
100 adet içten yanmalı otomobilden oluşan bir filoda 10 aracın elektrikliye dönüşmesi, adet bazında %10’luk bir dönüşüm anlamına gelirken, enerji bazlı hesaplanan elektrifikasyon oranını yalnızca %3’e çıkarmaktadır. Filonun yarısının, yani 50 aracın elektrikliye dönüşümü bu oranı %21’e, 80 aracın dönüşümü ise ancak %52’ye ulaştırmaktadır. Son 20 aracın dönüşümü, oranı %100’e tamamlamaktadır.
Başlangıçta elektrikli araçların yaygınlaşması, elektrifikasyon oranını yavaş artırırken, araçların büyük bölümü elektrikli hale geldikçe oran daha hızlı yükselir. Bunun nedeni, elektrikli araçların aynı mesafeyi katetmek için benzinli veya dizel araçlara göre çok daha az enerji tüketmesidir. İlk araçlar elektrikliye geçtiğinde toplam enerji tüketiminin büyük bölümü fosil yakıtlardan oluşmaya devam eder. Ancak elektrikli araçların sayısı arttıkça fosil yakıt tüketimi azalır ve elektriğin toplam enerji tüketimindeki payı daha hızlı yükselir.
Bu nedenle elektrifikasyon oranı, dönüşümün başlangıç aşamasındaki ilerlemeyi olduğundan yavaş, sonraki aşamalardaki ilerlemeyi ise olduğundan hızlı gösterebilir. Dönüşümün gerçek hızını anlayabilmek için elektrifikasyon oranının yanı sıra elektrikli araç satışları, ısı pompası kurulumları ve sanayide elektriğe geçen üretim kapasitesi gibi göstergelerin de izlenmesi gerekmektedir.
Elektrifikasyon oranı ile adet bazında dönüşüm oranı arasındaki farkı Türkiye’nin mevcut otomobil filosunda da görmek mümkündür. 2026’nın Eylül ayı itibarıyla Türkiye’deki 18 milyon otomobilin %2,7’si elektrikli olsa da bu otomobillerin, otomobil kaynaklı toplam enerji tüketimindeki payı yalnızca %1’dir.
Elektrikli otomobillerin verimliliği sayesinde, mevcut filonun yarısının elektrikliye dönüşmesi toplam otomobil enerji tüketimini 150 TWh’den 100 TWh’e düşürmektedir. Tüm otomobiller elektrikli olduğunda ise aynı mesafe 45 TWh ile, yani bugünkü enerjinin üçte birinden azıyla katedilmektedir. Bu durum, elektrikli teknolojilerin yaygınlaşmasının adet bazında görülen dönüşümden çok daha büyük bir enerji tasarrufu sağlayabileceğini ve petrol ithalatına bağımlılığı azaltabileceğini göstermektedir.
Türkiye’de 2023-2025 yılları arasında yıllık ortalama 1 milyon yeni otomobil satılmıştır. Mevcut araç sayısının değişmediği ve 2027’den itibaren 2035’e kadar yeni araç satışlarının tamamının elektrikli olduğu bir senaryoda dahi elektrikli araçların toplam otomobil filosundaki payı %35’e ulaşacaktır. Otomobillerin enerji tüketimi içerisindeki elektrik payı ise %17’de kalacaktır.
Bu dönüşüm, Türkiye’nin toplam elektrifikasyon oranına ise sadece 1,6 puan katkı sağlayacaktır. Bugün trafikte bulunan 18 milyon otomobilin tamamının elektrikliye dönüştüğü bir senaryoda ise Türkiye’nin toplam elektrifikasyon oranı mevcut %22 seviyesinden yaklaşık 6 puan artarak %28’e ulaşacaktır.
Dönüşüm oranı ile elektrifikasyon oranı arasındaki fark yalnızca elektrikli otomobillere özgü değildir. Fosil yakıtlara göre verim avantajı olan her elektrikli teknolojide ortaya çıkmaktadır. Binalarda ve sanayide ısı pompaları sırasıyla 2,5 ile 2 kat, ağır vasıtalarda elektrikli araçlar 1,5 kat daha verimlidir. Verimlilik nedeniyle elektrik, yerini aldığı fosil yakıttan daha az yer kaplayarak dönüşüm ile oran arasındaki farkı oluşturur. Bu nedenle %35 hedefi mevcut %22 oran baz alındığında kolay ulaşılabilir görünse de milyonlarca aracın, hanenin ve sanayi tesisinin eş zamanlı dönüşümünü gerektirmektedir. Ulusal elektrifikasyon oranında 1 puanlık artış 5,7 milyon yeni elektrikli otomobile ya da 2,5 milyon hanenin fosil yakıtlardan ısı pompasına geçmesine karşılık gelmektedir. Bu nedenle hedefe ancak sektörlerin tümüne yayılan eş zamanlı bir dönüşümle ulaşılabilecektir.
Türkiye’nin %35 elektrifikasyon hedefine ulaşması, sanayi, ulaşım ve binalarda fosil yakıt kullanımının azaltılarak elektriğin yaygınlaştırılmasını gerektirmektedir. Bu dönüşümün izlenebilmesi için ulusal hedefin sektörel yol haritalarına dönüştürülerek mutlak hedeflerle somutlaştırılması her sektörde dönüşümün hangi hızda ilerlemesi gerektiğini belirlerken, mevcut ilerlemenin hedefle uyumunu ölçmeyi de sağlayacaktır. Bu hedefler ayrıca gelecekteki elektrik talebinin öngörülmesine, temiz elektrik üretim kapasitesinin ve şebeke yatırımlarının ihtiyaca uygun biçimde planlanmasına temel oluşturacaktır.
2025’te yürürlüğe giren İklim Kanunu, elektrifikasyonun yaygınlaştırılmasını kamu kurumlarının görevleri arasına almış ve kurumların planlarını 2027 sonuna kadar elektrifikasyon hedefleriyle uyumlu hale getirmesini zorunlu kılmıştır. Bu doğrultuda, kurumlar arası koordinasyonun ve ilerlemenin takibinin Kanun’la kurulan Karbon Piyasası Kurulu tarafından yürütülmesi, yeni bir kurumsal yapıya ihtiyaç duymadan sürecin hızlandırılmasını sağlayacaktır.
Konutlarda ısı pompası, ulusal elektrifikasyon hedefine tek başına 11 puan ile yüksek katkı sağlayabilecek teknolojilerden biridir. Ancak bu sistemlerin yaygınlaşması, işletme maliyetinin doğalgaza kıyasla rekabetçi olmasına bağlıdır.
Mevcut kademeli elektrik tarifesi ve yıllık 4.000 kWh Son Kaynak Tedarik Tarifesi (SKTT) tüketim sınırı, ısı pompası kullanan haneleri hızla yüksek maliyetli dilimlere ve SKTT kapsamına taşımaktadır. Sübvanse edilen doğalgaz fiyatları karşısında elektriğin birim maliyetinin yüksek kademede 3 katına, son kaynak tarifesinde ise 4 katına çıkması ısı pompalarının ekonomik fizibilitesini zayıflatmaktadır. Fosil yakıt bağımlılığını azaltmak ve elektrifikasyonu teşvik etmek amacıyla, ısı pompası kullanan hanelere yönelik olarak kademeli tarifedeki tüketim sınırının yükseltilmesi, elektrik maliyet artışını sınırlandırarak ısı pompalarının doğalgazla rekabet gücünü artıracaktır.
Karayolu ulaşımı tek başına, Türkiye’nin enerji ithalatının yaklaşık üçte birini oluşturmaktadır. Hürmüz Krizi’nin 2026’da karayolu ulaşımında 5,2 milyar dolarlık ek petrol ithalatı maliyeti yaratması beklenirken, elektrikli araçlara geçiş petrol talebini ve ithalat bağımlılığını azaltmak için önemli bir fırsat sunmaktadır. Bu dönüşüm, ekonomik ömrünü doldurmuş fosil yakıtlı araçların yerine yalnızca elektrikli muadillerinin alınmasını şart koşan bir hurda teşvik programıyla hızlanabilir. Böylelikle eski ve verimsiz otomobiller piyasadan çekilirken, zaten değiştirilecek olan otomobiller kullanıcılara ek maliyet yaratmayacaktır.
Ayrıca, Mayıs 2027’de sona erecek olan kamuda yeni fosil yakıtlı araç alım yasağının, araç kiralamalarını da kapsayacak şekilde kalıcı hale getirilmesi kamu bütçesinde önemli bir tasarruf yaratacaktır. Bu politika ayrıca, uzun vadede kamu filosunun yakıt ve bakım maliyetlerini düşürerek genel bütçeye doğrudan katkı sunacaktır.
Diğer yandan, karayolu ulaşımındaki akaryakıt tüketiminin üçte ikisini oluşturan motorin, küresel petrol fiyatlarındaki yükselişle taşımacılık giderlerini ve Türkiye’nin ithalat faturasını artırmaktadır. Ağır vasıtaların elektrikli araçlara dönüşmesi, enerji maliyetlerini ve petrol ithalatını azaltarak dış ticaret açığının düşmesine katkı sağlayabilir. Türkiye, yeni kamyon ve otobüs satışlarının en az %30’unun 2030’da, tamamının ise 2040’ta sıfır emisyonlu olmasını öngören Mutabakat Zaptı’nı imzalamış olsa da bu hedefleri henüz ulusal strateji belgelerine yansıtmamıştır. Öte yandan, dönüşümün daha hızlı sağlanabileceği hafif ticari araçlar da, motorinli muadillerine göre daha yüksek Özel Tüketim Vergisine (ÖTV) tabidir.
2027’den itibaren yeni alınacak şehir içi yolcu taşımacılığı yapan otobüslerde kademeli artacak şekilde elektrikli şartı getirilmesi ve elektrikli ağır taşıtlara ÖTV ile Motorlu Taşıtlar Vergisi (MTV) avantajı ve otoyol geçiş indirimi sağlanması gibi düzenlemeler, elektrifikasyonu yalnızca bireysel kullanımdan çıkarıp ticari taşımacılığa da yaygınlaştıracaktır. Düzenli ve öngörülebilir bir pazar yaratacak olan bu hamle, yerli ticari araç üretimini ve ağır vasıta şarj altyapısı yatırımlarını da hızlandıracaktır.
Sanayide 200 C dereceye kadar ısı gerektiren süreçler mevcut elektrikli teknolojilerle karşılanabilmektedir. Ancak her tesisin ve üretim prosesinin kendine özgü koşulları, elektrifikasyon seçeneklerinin ve yatırım ihtiyaçlarının ayrı ayrı değerlendirilmesini gerektirmektedir. Kamu destekli fizibilite çalışmaları, tesislerin teknik potansiyelini ve uygun teknoloji seçeneklerini belirleyerek yatırım kararlarına zemin hazırlayacaktır. Tesis çalışanlarının proje geliştirme kapasitesinin artırılması ise bu potansiyelin uygulanabilir projelere dönüşmesini hızlandıracaktır. Böylece, mevcut dönüşüm destekleri elektrifikasyon potansiyeli yüksek proseslere yönlendirilebilecektir.
Öte yandan, AB’nin Sınırda Karbon Düzenleme Mekanizması (SKDM) 2026 itibarıyla mali yükümlülük dönemine girmiştir. Yüksek senaryoda SKDM’nin Türkiye’ye yıllık maliyetinin 2,5 milyar Euro’ya ulaşabileceği değerlendirilmektedir. Üstelik, AB’nin SKDM kapsamını kimyasallar, plastik, cam ve seramik gibi Türkiye’nin ihracatında önemli paya sahip diğer sektörleri de içerecek şekilde genişletmeye hazırlanması bu maliyetin artabileceğini göstermektedir.
Bu maliyetleri azaltmanın yolu, başta elektrifikasyon olmak üzere sanayide emisyonları düşürecek temiz enerji dönüşümünü hızlandırmaktır. 2026’da yürürlüğe giren Türkiye Emisyon Ticaret Sistemi’nde (ETS) emisyon tavanı ve fiyat aralığının hızla belirlenerek öngörülebilir bir karbon fiyatının oluşturulması, sanayicinin elektrifikasyon yatırımlarını teşvik edecektir. ETS gelirlerinin sanayinin temiz enerji dönüşümüne aktarılması ise SKDM yoluyla yurt dışına çıkacak kaynakların Türkiye’de kullanılmasına katkı sağlayacaktır.
Artan elektrik talebinin fosil yakıtlı santrallerle karşılanması, elektrifikasyon oranını yükseltse bile emisyonları ve enerji ithalatını artıracaktır. Bu nedenle %35 elektrifikasyon hedefi, yenilenebilir enerji hedefleriyle birlikte ele alınmalıdır.
Türkiye’nin 40 GW’ı aşan rüzgar ve güneş kurulu gücünü 2035’e kadar üç katına çıkarma hedefi, bu dönüşümün ihtiyaç duyacağı temiz elektrik arzı için güçlü bir temel sunmaktadır. Bu hedefi desteklemek için, çatılardaki 120 GW’lık güneş potansiyelinin hayata geçirilmesi hem ek kapasite ihtiyacına önemli katkı sağlayacak hem de dağıtık elektrik üretiminin yaygınlaşmasını sağlayacaktır.
Bu yeni kapasite ile artan talebin kesintisiz ve verimli şekilde sistemde taşınması için iletim ve dağıtım şebekelerinin güçlendirilmesi, enterkonneksiyon kapasitesinin artırılması, batarya depolama ve talep esnekliği çözümlerinin eş zamanlı planlanması şarttır. Bu bütüncül altyapı yaklaşımı, artan talebin güvenilir ve düşük maliyetle karşılanmasını sağlayacaktır.
Ancak şebekeyi güçlendirmek ve temiz elektrik üretimini artırmak denklemin yalnızca ilk adımıdır. %35 elektrifikasyon hedefinin gerçekleşmesi, üretilen temiz elektriğin ulaşım, binalar ve sanayi gibi sektörlerde fosil yakıtların yerini almasına bağlıdır. 2026’da COP31 Başkanlığını üstlenen Türkiye, yenilenebilir elektrik üretimindeki ilerlemesini elektrifikasyon aracılığıyla ekonominin tamamına yayarak enerji dönüşümünde öncü bir rol üstlenebilir.
Elektrifikasyon oranı, toplam nihai enerji tüketimi içerisindeki elektrik payını ifade etmektedir. Bu oranın hesaplanmasında nihai enerji tüketimindeki enerji dışı kullanımlar toplama dahil edilmemiştir. Hesaplamalarda, Enerji ve Tabii Kaynaklar Bakanlığı tarafından yayımlanan enerji denge tabloları kullanılmıştır. Küresel ve bölgesel oranlar ise aynı tanımla Uluslararası Enerji Ajansı’nın Dünya Enerji Denge Tabloları veri setinden derlenmiştir.
Elektrifikasyona hazır oran; enerji denge tablosundaki sektörel ve yakıt bazlı nihai tüketim verilerinin, Uluslararası Enerji Ajansı’nın Temiz Enerji Teknoloji Rehberi’ndeki teknoloji olgunluk düzeyleriyle eşleştirilmesiyle hesaplanmıştır. Rehberde en yüksek olgunluk düzeyi olan 9. seviye, yani ticari olgunluğa ulaşmış bir elektrikli alternatifi bulunan tüm kullanımlar elektriklenebilir kabul edilmiştir.
Kurulan ilk senaryo, nihai fosil yakıt talebinin 2014-2024 yılları arasındaki mevcut yıllık artış hızı ile büyüdüğü senaryodur. Bu senaryoda %35 hedefine ulaşılması yalnızca elektrik talep artışından sağlanmaktadır. İkinci senaryo fosil yakıt tüketiminin 2024 yılı tüketiminde sabit kaldığı senaryodur.
Senaryolardaki elektrik talebi nihai talebi ifade etmektedir. Üretim tarafında karşılanması gereken brüt miktar, %15 iletim ve dağıtım kaybı varsayımıyla hesaplanmıştır. Ek elektrik ihtiyacının günümüz enerji kurulu gücü dağılımı oranınca karşılandığı varsayılmıştır.
Tarihsel karşılaştırmalarda kullanılan elektrik tüketimi büyüme hızları, 1972–2024 dönemini kapsayan ulusal enerji denge tablolarından hesaplanmıştır.
Otomobil satışları ve elektrikli araç payları için ODMD ve TÜİK, kombi satışları için DOSİDER, elektrikli araç karşılaştırması için EPDK’nın 2035 yüksek senaryo projeksiyonu kullanılmıştır.
Yeni otomobil satışlarının tamamının elektrikli olduğu hesaplamada, Türkiye’de 2023–2025 döneminde yılda ortalama 1 milyon olan yeni otomobil satışlarının 2027’den 2035’e kadar aynı düzeyde sürdüğü ve bu satışların tamamının elektrikli otomobillerden oluştuğu varsayılmıştır.
Otomobillerde enerji bazlı elektrifikasyon oranı, filodaki her aracın yılda eşit mesafe katettiği ve içten yanmalı bir otomobilin aynı mesafe için elektrikli otomobilin 3,6 katı enerji tükettiği varsayımıyla hesaplanmıştır. Bu dönüşümün Türkiye’nin toplam elektrifikasyon oranına katkısı hesaplanırken otomobiller dışındaki tüm nihai enerji tüketimi 2024 düzeyinde sabit tutulmuş; dönüşen araçların yerini aldığı fosil yakıt tüketimi toplam nihai tüketimden düşülmüş, bu araçların elektrik tüketimi ise hem elektrik tüketimine hem de toplam nihai tüketime eklenmiştir. Mevcut filonun tamamının elektrikliye dönüştüğü durum için de aynı yöntem uygulanmıştır.
Türkiye’nin mevcut filosu için yapılan hesapta 2024 denge tablolarındaki otomobil kaynaklı benzin, motorin, LPG ve elektrik tüketimi (toplam yaklaşık 150 TWh) ile TÜİK’in Eylül 2026 itibarıyla 18 milyon olan otomobil sayısı ve %2,7’lik elektrikli araç payı kullanılmıştır.
Senaryolardaki ek elektrik tüketiminin teknoloji karşılığı hesaplanırken öncelikle eğilimin devamı halinde zaten gerçekleşecek yıllık %4’lük elektrik talebi artışı ayrıştırılmış, bunun üzerindeki ek fosil yakıt kullanımlarının elektriğe dönüştürüldüğü varsayılmıştır. Dönüşen her kullanımın yerini aldığı fosil yakıt tüketiminin ilgili verimlilik katsayısına bölünmesiyle hesaplanmıştır. Elektrikli otomobiller içten yanmalı otomobillere göre 3,6 kat, elektrikli ağır vasıtalar dizel muadillerine göre 1,5 kat, binalarda ısı pompaları kombilere göre 2,5 kat, sanayide elektrikli ısı üretimi fosil yakıtlı sistemlere göre 2 kat daha verimli kabul edilmiştir. 2035’e kadar olan dönüşüm, teknolojiler arasında bugünkü tüketim paylarıyla orantılı dağıtılmıştır.
Sektörel katkılar, 2024 yılı tüketim yapısı sabit tutularak her teknoloji için ayrı ayrı hesaplanmıştır. Birden fazla sektörün eş zamanlı dönüşümünde payda daha hızlı küçüldüğünden toplam etki tek tek katkıların toplamından farklı olacaktır. Konutlarda ısınma, sıcak su ve pişirmenin tamamının ısı pompaları ve elektrikli ocaklara geçtiği varsayılmıştır.
Burcu Ünal Kurban, Lauren Orso, Ufuk Alparslan ve Ardhi Arsala Rahmani
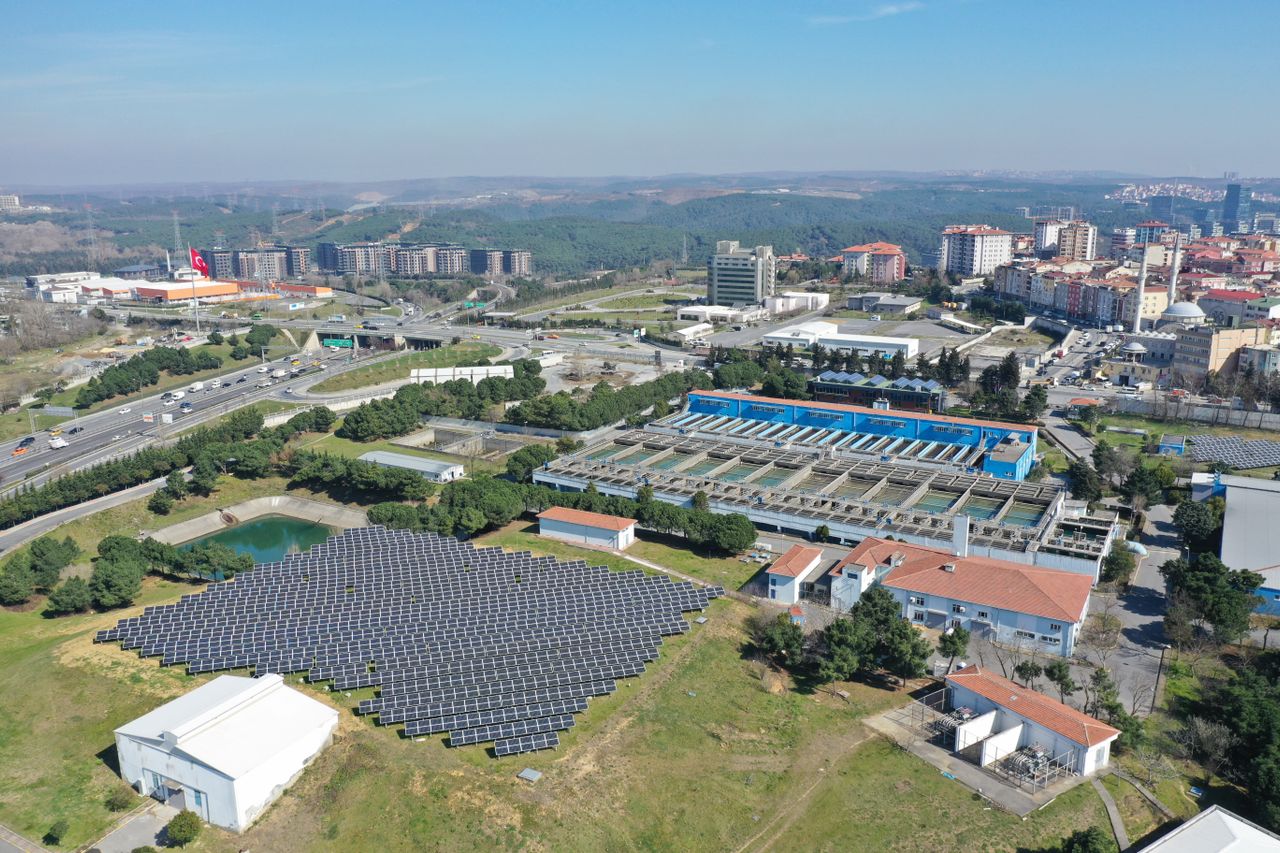
Eyüpsultan, İstanbul, Türkiye’de bir sanayi tesisi, otoyol kavşağı ve kentsel yerleşim alanının yanında yer alan arazi tipi güneş enerjisi santralinin havadan görünümü.
Görsel: Sururi Ballıdağ / Pexels
Ember is an energy think tank that aims to accelerate the clean energy transition with data and policy. Ember is the trading name of Ember Energy Research CIC, a Community Interest Company registered in England & Wales #06714443. 'Ember' is a trademark held at the United Kingdom and European Union Intellectual Property Offices. All content is released under a Creative Commons Attribution Licence (CC-BY-4.0). Website powered by 100% renewable electricity.